ค่าห้องพักคืนเดียวในโรงพยาบาลเอกชนชั้นนำอาจสูงกว่าเงินเดือนหลายคนทั้งเดือน แต่โรงพยาบาลรัฐก็ไม่ใช่คำตอบที่สมบูรณ์เสมอไป ในปี 2569 ที่เงินเฟ้อทางการแพทย์ไทยพุ่งสูงระดับ 14% และประกันสุขภาพกำลังพลิกโฉมสู่ยุค Copayment บทความนี้จะพาเจาะตัวเลขจริง เพื่อให้คุณตัดสินใจได้ว่า โรงพยาบาลรัฐ vs เอกชน แบบไหนเหมาะกับคุณ และต้องซื้อประกันแบบใดถึงจะไม่เจ็บกระเป๋า
ตัวเลขช็อกใจ: ค่าห้องคืนเดียวต่างกันกี่สิบเท่า?
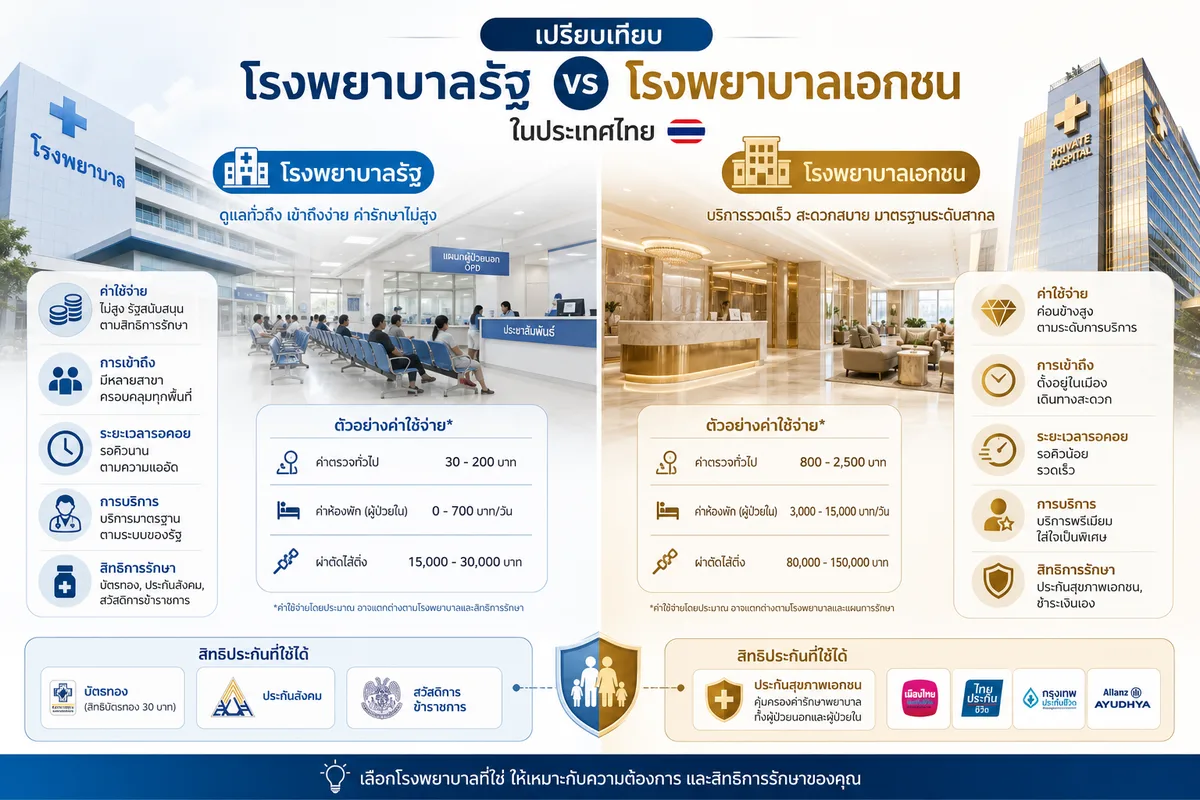
จุดต่างที่เห็นชัดที่สุดระหว่างโรงพยาบาลรัฐและเอกชนคือ ค่าห้องพักผู้ป่วย ซึ่งเป็นต้นทุนพื้นฐานก่อนบวกค่ายา ค่าแพทย์ และค่าผ่าตัด
โรงพยาบาลบำรุงราษฎร์ตัวอย่างชัดเจนที่สุด ห้องเดี่ยวธรรมดาเริ่มต้น 14,700 บาทต่อวัน ส่วนห้องพรีเมียรอยัลอยู่ที่ 75,200 บาทต่อวัน — ยังไม่รวมค่าใดๆ ทั้งสิ้น
เทียบกับโรงพยาบาลรัฐที่รองรับสิทธิบัตรทอง ประกันสังคม หรือสิทธิข้าราชการ ผู้ป่วยแทบไม่ต้องจ่ายค่าห้องเลย ความต่างนี้ไม่ใช่หลักร้อยเปอร์เซ็นต์ แต่เป็นหลักหลายพันเปอร์เซ็นต์
ที่น่ากังวลยิ่งกว่าคือ ค่าธรรมเนียมแพทย์และค่าบริการทางวิชาชีพ ยังเป็นรายการที่แพงที่สุด คิดเป็น 45% ของค่าใช้จ่ายทั้งหมด ในปี 2568 หรือเกือบครึ่งหนึ่งของบิลค่ารักษา
โรงพยาบาลรัฐ vs เอกชน: เปรียบเทียบแบบเห็นภาพ
| หัวข้อ | โรงพยาบาลรัฐ | โรงพยาบาลเอกชน |
|---|---|---|
| ค่าห้องพัก/คืน | แทบไม่มี (มีสิทธิรัฐ) | หลักพัน–หลักหมื่นบาท |
| ค่ายาและค่ารักษา | ต่ำมาก/ฟรี (ตามสิทธิ) | สูง อาจถึงหลักแสน–ล้านบาท |
| ความรวดเร็วในการรักษา | รอคิวนาน | รวดเร็ว ไม่ต้องรอคิว |
| ความสะดวกสบาย | ปานกลาง | สูง มีบริการครบครัน |
| สิทธิรัฐที่รองรับ | บัตรทอง/ประกันสังคม/ข้าราชการ | บางส่วน (ตามเงื่อนไข) |
| ตัวเลือกแพทย์เฉพาะทาง | มีแต่อาจรอนาน | เลือกได้ทันที |
3 สิทธิรักษารัฐที่คนไทยต้องรู้ในปี 2569
1. บัตรทอง (สปสช.) — ครอบคลุมกว้าง แต่มีความท้าทาย
ในปี 2569 สปสช. ออกประกาศบริหารกองทุนหลักประกันสุขภาพแห่งชาติ พร้อม งบประมาณ 2.65 ล้านบาท วางกรอบ 9 ด้านดูแลสุขภาพประชาชน ครอบคลุมทั้งผู้ป่วยนอกและผู้ป่วยใน
อย่างไรก็ตาม บัตรทองกำลังเผชิญแรงกดดันสังคมสูงวัย งบประมาณที่ตึงตัวจนกระทบสภาพคล่องโรงพยาบาล และปัญหาแพทย์ลาออก — เรื่องเหล่านี้กระทบคุณภาพบริการในระยะยาว
2. ประกันสังคม — เงินสมทบขึ้น สิทธิก็ขึ้นตาม
ในปี 2569 ผู้ประกันตนต้องจ่ายเงินสมทบเพิ่มขึ้นสูงสุดเป็น 875 บาทต่อเดือน แลกกับสิทธิประโยชน์ 6 ด้านที่ขยายเพิ่ม โดยเฉพาะสิทธิรักษาพยาบาลที่บอร์ดประกันสังคมมีมติให้เทียบเท่าสิทธิบัตรทอง
สำหรับผู้ป่วยนอก หากป่วยทั่วไปที่ไม่ฉุกเฉิน สามารถเข้ารับการรักษาที่โรงพยาบาลตามบัตรสิทธิ โดยไม่เสียค่าใช้จ่าย ครอบคลุมทั้งการตรวจวินิจฉัย ยา และหัตถการทางการแพทย์
3. สิทธิข้าราชการ — ครอบคลุมที่สุด
สิทธิข้าราชการยังคงเป็นสิทธิที่ครอบคลุมที่สุดในบรรดาสิทธิรักษาของรัฐ เบิกได้ทั้งโรงพยาบาลรัฐโดยตรงและบางส่วนในโรงพยาบาลเอกชน แม้ไม่สามารถเลือกโรงพยาบาลเอกชนได้อิสระเท่าประกันเอกชน
วิกฤตเงินเฟ้อทางการแพทย์: ทำไมต้องรีบตัดสินใจตอนนี้
ตัวเลขจาก 2026 Global Medical Trends ที่สำรวจบริษัทประกัน 346 แห่งใน 82 ประเทศ บอกว่าเงินเฟ้อทางการแพทย์ทั่วโลกจะอยู่ที่ 10.3% ในปี 2569 เพิ่มต่อเนื่องจาก 9.5% ในปี 2567 และ 10.0% ในปี 2568
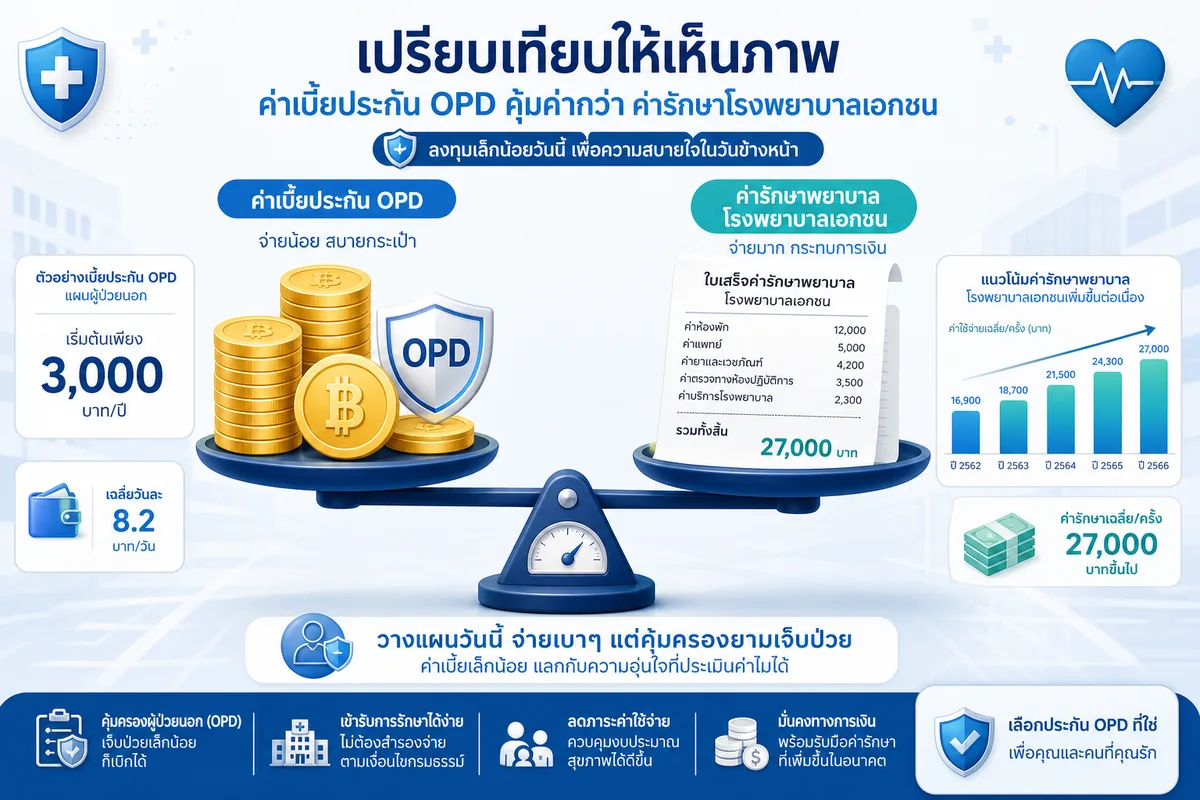
แต่ที่น่าห่วงกว่าคือ เอเชียแปซิฟิกเป็นภูมิภาคที่แพงที่สุด คาดว่าเงินเฟ้อทางการแพทย์ในภูมิภาคนี้จะพุ่งถึง 14.0% ในปี 2569 เพิ่มจาก 13.2% ในปี 2568 และไทยก็อยู่ในภูมิภาคนี้
พูดง่ายๆ คือ ถ้าค่ารักษาโรคหนึ่งอยู่ที่ 100,000 บาทในวันนี้ ปีหน้าอาจกลายเป็น 114,000 บาท และปีถัดไปก็จะยิ่งขึ้นไปอีก ตลาดโรงพยาบาลเอกชนของไทยมีมูลค่าทะลุ 3.5 แสนล้านบาทในปี 2569 สะท้อนว่าธุรกิจนี้กำลังโตแรง และราคาก็โตตาม
ยุค Copayment มาแล้ว: ประกันสุขภาพไม่เหมือนเดิมอีกต่อไป
นี่คือเรื่องที่คนส่วนใหญ่ยังไม่รู้ ในปี 2568–2569 บริษัทประกันยักษ์ใหญ่อย่าง AIA และกรุงไทย-แอกซ่า เริ่มลดสัดส่วนแผนประกันสุขภาพแบบเหมาจ่ายสำหรับลูกค้ารายใหม่ หันมาใช้ระบบ Copayment หรือการร่วมจ่าย แทน เหตุผลหลักคือเงินเฟ้อทางการแพทย์ระดับ 14–15% บีบให้ต้องควบคุมค่าใช้จ่าย
เงื่อนไข Copayment ที่บังคับใช้ในปี 2569
- กรณีที่ 1: เคลมโรคไม่รุนแรง (Simple Disease) เกิน 3 ครั้ง/ปี และยอดเคลมเกิน 200% ของเบี้ย → ต้องร่วมจ่าย 30% ในปีถัดไป
- กรณีที่ 2: เคลมโรคทั่วไป (ไม่รวมโรคร้ายแรง/ผ่าตัดใหญ่) เกิน 3 ครั้ง/ปี และยอดเคลมเกิน 400% ของเบี้ย → ต้องร่วมจ่าย 30% ในปีถัดไป
- กรณีที่ 3: เข้าเงื่อนไขทั้งกรณี 1 และ 2 พร้อมกัน → ต้องร่วมจ่าย 50% ในปีถัดไป
ผลกระทบไม่ได้หยุดแค่กระเป๋าประชาชน ตั้งแต่ต้นปี 2569 หุ้นกลุ่มโรงพยาบาลถูกเทขายหนัก ดัชนี HELTH ร่วง 8.16% โดย BDMS ลง 8.8%, BH ลง 13.3% และ BCH ลง 9.6% ตลาดส่งสัญญาณว่าการเปลี่ยนแปลงนี้กระทบทั้งระบบ
 อ่านต่อเรื่องนี้ลาออกเองสูญเงินชดเชยเท่าไหร่? เปรียบตัวเลขจริง "โดนไล่ออก" vs "ถูกกดให้ลาออกเอง"
เลือกประกันสุขภาพแบบไหนให้คุ้มในปี 2569
แบบแยกวงเงิน — เหมาะกับคนงบจำกัด
ประกันแบบแยกวงเงินจำกัดความคุ้มครองในแต่ละหมวดค่ารักษา (หมวด 1–13) จุดเด่นคือมีวงเงิน OPD แบบเหมาต่อปี และถ้าปีไหนไม่ได้เคลม มักมีโบนัสเงินคืนให้
แต่ข้อระวังสำคัญ: ถ้าต้องผ่าตัดใหญ่หรือเจ็บป่วยรุนแรง วงเงินอาจไม่พอ และต้องจ่ายส่วนต่างเองซึ่งอาจหลักแสนบาท
แบบเหมาจ่าย (หมวด 6–13) — เหมาะกับคนต้องการความมั่นใจ
ประกันแบบเหมาจ่ายในส่วนค่าผ่าตัดและค่ารักษาสำคัญ (หมวด 6–13) ช่วยลดความเสี่ยงค่าใช้จ่ายส่วนเกินได้ดีที่สุด เหมาะกับคนที่กังวลเรื่องโรคร้ายแรงหรือต้องผ่าตัดใหญ่
แบบ Copayment — ทางเลือกกลางสำหรับคนที่ยืดหยุ่นได้
สำหรับคนที่กำลังซื้อน้อยหรือไม่อยากเสียเบี้ยสูง Copayment เป็นทางเลือกที่สมเหตุสมผล ตัวอย่างเช่น ถ้าปกติจ่ายเบี้ย 30,000 บาท/ปี อาจปรับลดเหลือ 25,000 บาท แล้วเก็บเงิน 5,000 บาทไว้เป็นค่ารักษาเพิ่มเติมเอง
Checklist ก่อนซื้อประกันสุขภาพ
- ✅ วงเงินค่าห้องพัก/คืนครอบคลุมโรงพยาบาลที่ต้องการใช้หรือไม่
- ✅ คุ้มครองทั้ง OPD (ผู้ป่วยนอก) และ IPD (ผู้ป่วยใน) หรือเปล่า
- ✅ มีเงื่อนไข Copayment หรือไม่ และอัตราเท่าไร (30% หรือ 50%)
- ✅ สวัสดิการที่มีอยู่เดิม (บัตรทอง/ประกันสังคม) มีรอยรั่วตรงไหน แล้วซื้อประกันไปอุดรอยรั่วนั้น
- ✅ วงเงินค่าผ่าตัดและค่ารักษาโรคร้ายแรงพอรับมือได้ไหมในยุคเงินเฟ้อ 14%
หลักคิดง่ายๆ: อย่ามองแค่ "เบี้ยถูกที่สุด" แต่ให้มองว่า "สวัสดิการที่มีอยู่ขาดตรงไหน" แล้วซื้อเพื่อปิดช่องโหว่นั้น
รัฐต้องทำอะไร: ปัญหาเชิงโครงสร้างที่ยังรอการแก้ไข
ท่ามกลางค่ารักษาที่พุ่งสูง นักวิชาการและผู้บริโภคเรียกร้องให้รัฐออกมาตรการกำกับดูแล เพดานค่ารักษาพยาบาลในโรงพยาบาลเอกชน ทั้งค่ายาและค่าบริการทางการแพทย์ เพื่อป้องกันไม่ให้ผู้ป่วยถูกผลักภาระเกินความจำเป็น
เรื่องนี้ยังไม่มีบทสรุป แต่เป็นสัญญาณว่าระบบสุขภาพไทยกำลังอยู่ในจุดหัวเลี้ยวหัวต่อที่ทุกคนต้องจับตา
แหล่งอ้างอิง
- ThaiPBS Policy Watch — เงินเฟ้อทางการแพทย์และประกันสุขภาพ (กุมภาพันธ์ 2569)
- กรุงเทพธุรกิจ — ค่ารักษาพยาบาลและตลาดโรงพยาบาลเอกชน (มกราคม 2569)
- The Standard — การเปลี่ยนผ่านสู่ยุค Copayment (มกราคม 2569)
- Kapook Health — เลือกประกันสุขภาพอย่างไรให้คุ้ม (กุมภาพันธ์ 2569)
- สภาองค์กรของผู้บริโภค — เปรียบเทียบบริการสุขภาพรัฐและเอกชน (กุมภาพันธ์ 2569)
- Prudential Thailand — บัตรทองและประกันสังคมต่างกันอย่างไร (2569)
- สภาพัฒน์/NESDC — รายงานเงินเฟ้อทางการแพทย์ (มีนาคม 2569)
- เมืองไทยประกันชีวิต — ค่าผ่าตัดและค่ารักษาอัปเดต (กรกฎาคม 2569)
- Promise — สิทธิประกันสังคมด้านรักษาพยาบาล (พฤษภาคม 2569)
- ThaiPBS Policy Watch — บัตรทองปี 2569