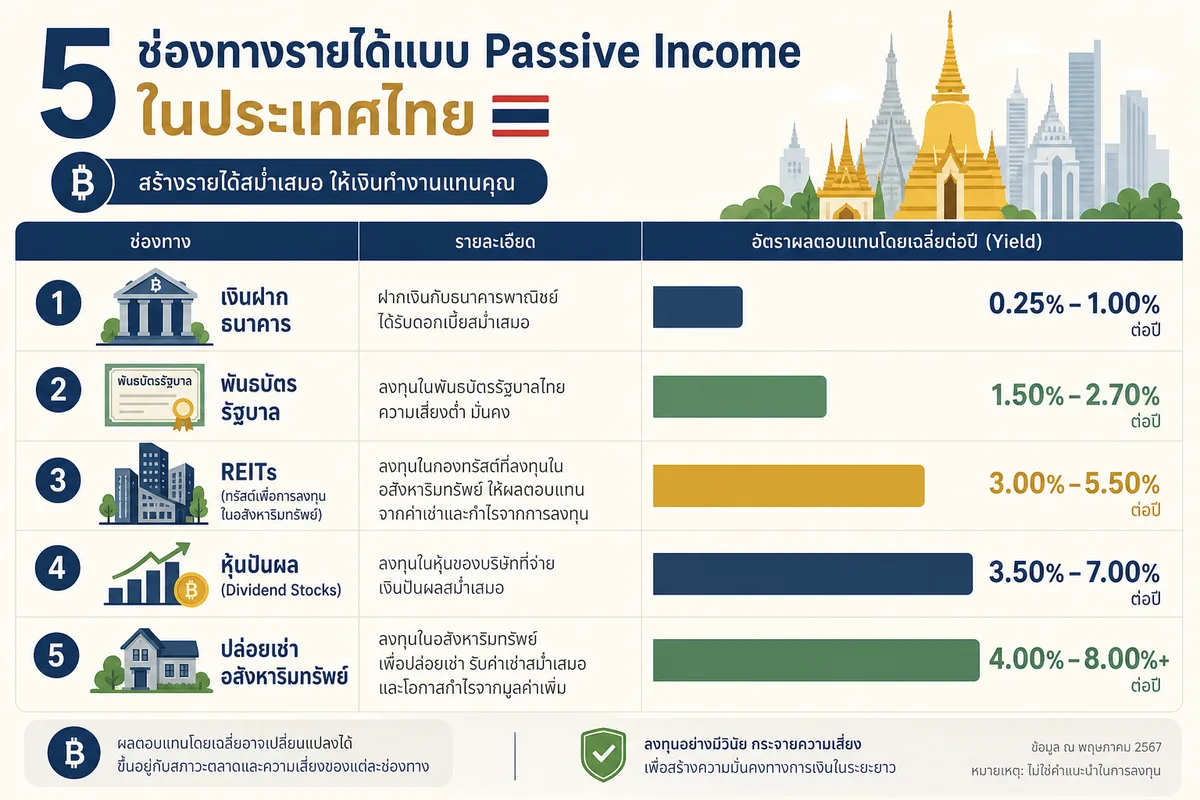
ต้องมีเงินเท่าไหร่ถึงใช้ชีวิตได้จาก Passive Income ล้วนๆ? คำถามนี้ฟังดูง่าย แต่ตัวเลขจริงจากตลาดปี 2569 บอกว่า — ยากกว่าที่คิดมาก Passive Income ในไทย มีหลายช่องทาง แต่ละอย่างให้ผลตอบแทนต่างกันอย่างมีนัยสำคัญ และเกือบทุกช่องทางมี "ต้นทุนซ่อน" ที่โฆษณาไม่เคยพูดถึง บทความนี้จะเปิดตัวเลขจริงทีละช่องทาง เพื่อให้คุณตัดสินใจได้บนข้อมูลที่ครบ
ทำไมปี 2569 ถึงเป็นจุดเปลี่ยนของ Passive Income ในไทย
ธนาคารแห่งประเทศไทย (BoT) ปรับลดดอกเบี้ยนโยบายรวม 5 ครั้งในช่วง 1 ปี คิดเป็น 125 basis points รวม เหลือเพียง 1.25% ณ ปลายปี 2568 นี่ไม่ใช่แค่ตัวเลขนโยบาย แต่กระทบโดยตรงกับเงินในกระเป๋าของทุกคนที่หวังพึ่งดอกเบี้ยหรือผลตอบแทนคงที่
ผลคือช่องทาง Passive Income แต่ละประเภทถูก "บีบ" ให้ผลตอบแทนเปลี่ยนไป บางอย่างดูแย่ลงในสายตา บางอย่างกลับน่าสนใจขึ้น ขึ้นอยู่กับว่าคุณเข้าใจตัวเลขเหล่านั้นดีแค่ไหน
5 ช่องทาง Passive Income: ผ่าตัวเลขจริงทีละอย่าง
1. เงินฝากประจำ — ปลอดภัย แต่แทบไม่ช่วยอะไร
ธนาคารพาณิชย์รายใหญ่ทั้ง 4 แห่ง (กรุงเทพ กรุงไทย กสิกรไทย ไทยพาณิชย์) ให้ดอกเบี้ยเงินฝากประจำ 12 เดือน อยู่ที่ ~1.05% ต่อปี เท่ากันทุกราย ส่วนออมทรัพย์ธรรมดาได้แค่ 0.30–0.35% เท่านั้น
ลองคิดเป็นตัวเงิน: เงิน 1 ล้านบาท ฝากประจำ 12 เดือน ก่อนหักภาษีได้ดอกเบี้ย 10,500 บาท แต่ต้องเสียภาษีดอกเบี้ย 15% อีก เหลือจริงเพียง 8,925 บาทต่อปี หรือแค่เดือนละ 744 บาทเท่านั้น
หากอยากได้ 20,000 บาทต่อเดือนจากเงินฝากอย่างเดียว ต้องมีเงินต้นกว่า 27 ล้านบาท — นั่นคือตัวเลขที่ทำให้หลายคนสะดุด ธนาคารขนาดกลางอย่าง CIMB Thai หรือ KKP มีผลิตภัณฑ์พิเศษให้ดอกเบี้ยสูงกว่าเล็กน้อย เช่น ฝากประจำ 8 เดือน (KKP e-FIXED) ที่ 2.00% แต่ก็ยังห่างไกลจากการสร้างรายได้จริงจัง
คำตัดสิน: ได้จริง แต่ไม่พอใช้ชีวิต เหมาะสำหรับ "จอดเงินระยะสั้น" มากกว่าสร้าง Passive Income
2. พันธบัตรรัฐบาล — ปลอดภัยใกล้เคียงเงินฝาก แต่ยืดหยุ่นกว่า
พันธบัตรรัฐบาลไทยอายุ 1 ปีให้ผลตอบแทนอยู่ที่ ~1.2–1.8% ต่อปี สูงกว่าเงินฝากธนาคารใหญ่เล็กน้อย ส่วนพันธบัตรอายุยาว 5–10 ปีให้ผลตอบแทนสูงกว่า แต่มีความเสี่ยงด้านราคาตามมาด้วย หากดอกเบี้ยในตลาดปรับขึ้นในอนาคต มูลค่าพันธบัตรที่ถืออยู่จะลดลง
กองทุนตราสารหนี้เป็นทางเลือกที่ยืดหยุ่นกว่า เพราะถอนได้ง่ายกว่าการถือพันธบัตรโดยตรง แต่ผลตอบแทนก็อยู่ในระดับใกล้เคียงกัน
คำตัดสิน: ปลอดภัยสูงสุด แต่ผลตอบแทนต่ำในยุคดอกเบี้ยขาลง เหมาะกับคนที่เน้นรักษาเงินต้นมากกว่าสร้างรายได้
3. REITs / กองทุนอสังหาริมทรัพย์ — น่าสนใจที่สุดในยุคนี้
REITs คือกองทุนที่รวบรวมเงินนักลงทุนไปซื้อห้างสรรพสินค้า อาคารสำนักงาน โรงแรม หรือคลังสินค้า แล้วนำค่าเช่าที่ได้มาแบ่งจ่ายเป็นเงินปันผลให้ผู้ถือหน่วย ข้อดีคือเงินลงทุนขั้นต่ำต่ำมาก เริ่มต้นหลักพันบาท
ตัวเลขจริงจาก REITs ในตลาดไทยช่วงต้นปี 2567 ที่น่าสนใจ ได้แก่ FUTUREPF ให้ผลตอบแทน 7.0%, AIMIRT ที่ 6.8%, WHART ที่ 6.6%, EGATIF ที่ 5.8% และ LPF ที่ 5.1% — Yield อยู่ในช่วง 5–8%+ ต่อปี ซึ่งสูงกว่าเงินฝากหลายเท่า
แต่มีสิ่งที่ต้องรู้: ราคายูนิตผันผวนตามตลาด แม้คุณจะได้รับเงินปันผลสม่ำเสมอ แต่ราคายูนิตที่ถืออาจลดลงได้ในช่วงตลาดผันผวน และยังต้องเสียภาษีเงินปันผลด้วย
คำตัดสิน: ได้จริง และ Passive จริง เหมาะกับยุคดอกเบี้ยขาลงโดยเฉพาะ แต่ต้องยอมรับความผันผวนของราคา
4. หุ้นปันผล — ผลตอบแทนสูงได้ แต่ต้องเลือกเป็น
ตลาดหุ้นไทยโดยรวม (SET) มีอัตราผลตอบแทนจากเงินปันผลเฉลี่ยอยู่ที่ 2.89% ซึ่งไม่ได้น่าตื่นเต้นนัก แต่ถ้าเจาะเฉพาะกลุ่มหุ้นเน้นปันผล พบว่า 48 บริษัทจาก 150 บริษัทในกลุ่ม Dividend Universe มี Dividend Yield เฉลี่ย 5 ปี สูงกว่า 5% ต่อปี และ 15 อันดับแรกมี Yield เฉลี่ย 5 ปีอยู่ในช่วง 6.82%–14.27% หรือเฉลี่ยที่ 8.33%
ตัวอย่างเป็นรูปธรรม: KBANK จ่ายปันผลล่าสุด 12 บาทต่อหุ้น (ขึ้น XD วันที่ 21 เมษายน 2569) คิดเป็น Yield ประมาณ 6% เมื่อเทียบกับราคาปัจจุบัน ดูดีใช่ไหม? แต่ต้องระวัง — หุ้นบางตัว Yield สูงผิดปกติอาจเป็นเพราะราคาหุ้นร่วงหนัก ไม่ใช่เพราะธุรกิจดี
การเลือกหุ้นปันผลที่ดีต้องดูมากกว่าตัวเลขปันผลย้อนหลัง ต้องตรวจ Payout Ratio, กำไรที่เติบโตสม่ำเสมอ และที่สำคัญที่สุดคือ Free Cash Flow ต้องแข็งแกร่ง เพื่อให้มั่นใจว่าปันผลนั้นจ่ายจากเงินสดที่หาได้จริง ไม่ใช่กู้มาจ่าย
คำตัดสิน: ได้จริง สำหรับคนที่วิเคราะห์เป็น แต่ความเสี่ยงราคาสูงกว่า REITs และต้องติดตามผลประกอบการต่อเนื่อง
5. ปล่อยเช่าอสังหาริมทรัพย์ — Passive Income ที่ไม่ Passive เลย
ช่องทางนี้เป็นที่นิยมมากในหมู่คนไทย แต่ตัวเลขจริงอาจทำให้ผิดหวัง ลองดูตัวอย่างนี้: ซื้อคอนโดราคา 10 ล้านบาท ปล่อยเช่าเดือนละ 48,000 บาท คิดเป็นค่าเช่าทั้งปี 576,000 บาท หรือ Gross Yield ประมาณ 5.76%
ฟังดูดี แต่นั่นคือก่อนหักค่าใช้จ่าย เมื่อหักค่าส่วนกลาง ค่าซ่อมแซม ภาษีที่ดินและสิ่งปลูกสร้าง ภาษีเงินได้ค่าเช่า และระยะเวลาห้องว่างที่หาผู้เช่าไม่ได้ Net Yield จริงเหลือเพียง 2–4% ต่อปี เท่านั้น
แถมยังต้องบริหารจัดการเองตลอด ตอบโทรศัพท์ผู้เช่า จัดการซ่อมแซม หาผู้เช่าใหม่เมื่อว่าง นี่คือ Passive Income ที่ต้องใช้แรงกายแรงใจมากที่สุดในบรรดา 5 ช่องทาง และยังต้องใช้เงินลงทุนสูงสุดด้วย
ทำเลที่ดีที่สุดคือใกล้รถไฟฟ้า สถานศึกษา หรือย่านธุรกิจ (CBD) เพื่อดึงดูดพนักงานออฟฟิศ นักศึกษา และชาวต่างชาติ (Expat) แต่ราคาคอนโดทำเลดีก็สูงตามไปด้วย
 อ่านต่อเรื่องนี้ธนบัตรที่ระลึก 2569: 5 สิ่งที่นักสะสมมือใหม่ต้องรู้ก่อนแลก — ราคา จุดรับแลก และรุ่นไหนน่าจับตา
คำตัดสิน: ได้จริง แต่ Net Yield ต่ำกว่าที่โฆษณา และไม่ใช่ Passive เท่าที่คิด
เปรียบเทียบ Passive Income ทั้ง 5 ช่องทางแบบเห็นภาพ
| ช่องทาง | ผลตอบแทนโดยประมาณ | เงินทุนขั้นต่ำ | ความเสี่ยง | Passive จริงหรือไม่ |
|---|---|---|---|---|
| เงินฝากประจำ (12 เดือน) | ~1.05%/ปี | ต่ำ | ต่ำมาก | ✅ Passive จริง |
| พันธบัตรรัฐบาล | ~1.2–1.8%/ปี | ปานกลาง | ต่ำ | ✅ Passive จริง |
| REITs | ~5–8%/ปี | ต่ำ (หลักพัน) | ปานกลาง | ✅ Passive จริง |
| หุ้นปันผล | ~3–8%/ปี | ปานกลาง | ปานกลาง–สูง | ✅ แต่ต้องวิเคราะห์ |
| ปล่อยเช่าอสังหาฯ | Net ~2–4%/ปี | สูงมาก (หลักล้าน) | ปานกลาง | ⚠️ ต้องบริหารจัดการ |
5 เรื่องที่โฆษณา Passive Income ไม่เคยบอกคุณ
- ภาษีซ่อนอยู่ทุกที่: ดอกเบี้ยเงินฝากโดนหัก 15% ทันที เงินปันผลโดนหัก 10% — ตัวเลขที่โฆษณาคือก่อนภาษีเสมอ
- เงินฝากสู้เงินเฟ้อไม่ได้: ดอกเบี้ย 1.05% ต่อปีต่ำกว่าอัตราเงินเฟ้อปกติ แปลว่าเงินจริงๆ ของคุณ "หด" ลงทุกปี
- REITs/หุ้นปันผลขาดทุนจากราคาได้: ได้ปันผลแต่ราคายูนิตลง กำไรจริงอาจเป็นลบได้
- ปล่อยเช่ามีต้นทุนซ่อนเต็มไปหมด: ห้องว่างเฉลี่ย 1–2 เดือนต่อปี ค่าซ่อมที่ไม่คาดฝัน ค่าส่วนกลางที่ขึ้นทุกปี ล้วนกัดกิน Net Yield อย่างเงียบๆ
- ต้องมีเงินต้นมหาศาล: หากต้องการ Passive Income 20,000 บาทต่อเดือน จากเงินฝากประจำต้องมีเงินต้นกว่า 27 ล้านบาท แม้แต่จาก REITs Yield 6% ก็ยังต้องลงทุนประมาณ 4 ล้านบาท
สรุป: Passive Income จริงๆ ต้องการอะไร
ไม่มีช่องทาง Passive Income ไหนที่ "ไม่ต้องทำอะไรแล้วได้เงินเยอะๆ" จริงๆ ทุกช่องทางต้องการ "เงินต้นสูง" หรือ "เวลาในการสะสม" ก่อนจะเห็นผล
ถ้าจะเลือก REITs น่าสนใจที่สุดในยุคดอกเบี้ยขาลง ให้ทั้ง Yield สูงกว่าเงินฝาก และเริ่มต้นด้วยเงินน้อยได้ หุ้นปันผลให้ผลตอบแทนสูงสุดแต่ต้องใช้ความรู้ในการเลือก ส่วนเงินฝากและพันธบัตรเหมาะกับ "จอดเงิน" ปลอดภัย ไม่ใช่สร้างรายได้หลัก
และถ้าใครบอกว่า Passive Income สร้างได้ง่ายๆ ไม่ต้องใช้เงินมาก ไม่ต้องใช้เวลา — นั่นคือสัญญาณเตือนที่ควรระวังให้ดี
แหล่งอ้างอิง
- Infoquest — ข้อมูลดอกเบี้ยนโยบาย BoT
- SET Invest Now — หุ้นปันผลและ Dividend Universe 2026
- XS.com — หุ้นปันผลสูง
- Checkraka — อัตราดอกเบี้ยเงินฝากประจำ
- Yuanta Thailand — REITs คืออะไร
- Supalai — ลงทุนคอนโดปล่อยเช่า Passive Income
- Origin — Yield คืออะไร
- SET — งานวิจัยตลาดทุนไทย
- Millionaire Home Finder — ศูนย์รวมอสังหาริมทรัพย์