เหลือเวลาไม่ถึง 2 เดือน และ Deadline คือ 30 ธันวาคม 2569 — นั่นคือกรอบเวลาตัดสินใจเรื่อง ลดหย่อนภาษีปี 2569 ให้ทันก่อน Cut-off ของแต่ละ บลจ. ปีนี้มีการเปลี่ยนแปลงสำคัญ: SSF หมดสิทธิ์ซื้อใหม่ ส่วน ThaiESG กลายเป็นตัวเลือกอันดับต้นๆ ด้วยวงเงินแยกสูงสุด 300,000 บาท ที่ไม่กินโควตา RMF เลย
ทำไมปี 2569 ถึงเป็นปีแห่ง ThaiESG?
ก่อนอื่น ในปี 2569 ภูมิทัศน์การลดหย่อนภาษีเปลี่ยนไปอย่างมีนัยสำคัญ กองทุน SSF หมดสิทธิ์ลดหย่อนสำหรับการซื้อใหม่แล้วตั้งแต่ปีภาษี 2568 ดังนั้นใครที่เพิ่งซื้อ SSF ในปี 2569 จะไม่ได้รับสิทธิ์ใดๆ
ที่เหลืออยู่และใช้ได้เต็มที่คือ ThaiESG, RMF และประกันชีวิต/บำนาญ โดยจุดพีคของ ThaiESG คือช่วงพิเศษระหว่างวันที่ 1 ม.ค. 2567–31 ธ.ค. 2569 ที่ให้สิทธิ์ลดหย่อน ไม่เกิน 30% ของเงินได้ สูงสุดไม่เกิน 300,000 บาท และวงเงินนี้ "แยกขาด" จากกลุ่มกองทุนเกษียณอื่นๆ โดยสิ้นเชิง
เจาะลึกทีละเครื่องมือ: จุดเด่น เงื่อนไข และกับดักที่พบบ่อย
ThaiESG — วงเงินแยก ไม่ต้องซื้อทุกปี
จุดเด่นที่ทำให้ ThaiESG น่าสนใจที่สุดในปีนี้มี 3 ข้อ:
- ไม่มีขั้นต่ำ — ซื้อเท่าไหร่ก็ได้ ลดหย่อนปีที่ซื้อเลย
- ไม่ต้องซื้อต่อเนื่องทุกปี — ต่างจาก RMF ที่เว้นซื้อได้ไม่เกิน 1 ปี
- วงเงินแยก — ซื้อ ThaiESG เต็ม 300,000 บาทแล้ว ยังซื้อ RMF เพิ่มได้อีก
เงื่อนไขสำคัญ: ต้องถือหน่วยลงทุน ไม่น้อยกว่า 5 ปีวันชนวัน หมายความว่าถ้าซื้อวันที่ 30 ธ.ค. 2569 ก็ต้องถือถึงอย่างน้อย 30 ธ.ค. 2574 ถึงจะไม่เสียสิทธิ์
นโยบายลงทุนของ ThaiESG เน้น หุ้นและตราสารหนี้ไทย ผู้ลงทุนจึงได้ทั้งสิทธิ์ลดหย่อนและโอกาสร่วมเติบโตไปกับตลาดทุนไทย
ThaiESGX — สิทธิ์พิเศษสำหรับอดีตผู้ถือ LTF
ถ้าเคยสับเปลี่ยนกองทุน LTF เดิมมาเป็น ThaiESGX ในปี 2568 มีสิทธิพิเศษเพิ่มเติม: มูลค่าส่วนที่เกิน 300,000 บาท (แต่ไม่เกิน 500,000 บาท) สามารถ ทยอยลดหย่อนภาษีต่อเนื่องในปี 2569–2572 ได้สูงสุดปีละ 50,000 บาท โดย ThaiESG + ThaiESGX รวมกันแล้วต้องไม่เกินเพดาน 30% ของเงินได้หรือ 300,000 บาท
RMF — ตัวเลือกเกษียณระยะยาวที่ทรงพลัง
RMF ให้สิทธิ์ลดหย่อน ไม่เกิน 30% ของเงินได้ แต่เมื่อรวมกับรายการออมเพื่อเกษียณอื่นๆ ทั้งหมด ไม่ว่าจะเป็น กองทุนสำรองเลี้ยงชีพ, กบข. หรือประกันบำนาญ ต้องไม่เกิน 500,000 บาทรวม
เงื่อนไขสำคัญที่ต่างจาก ThaiESG:
- ต้องถือครองอย่างน้อย 5 ปี และถือจนอายุ 55 ปีบริบูรณ์
- ต้องลงทุนต่อเนื่องทุกปี เว้นได้ไม่เกิน 1 ปี
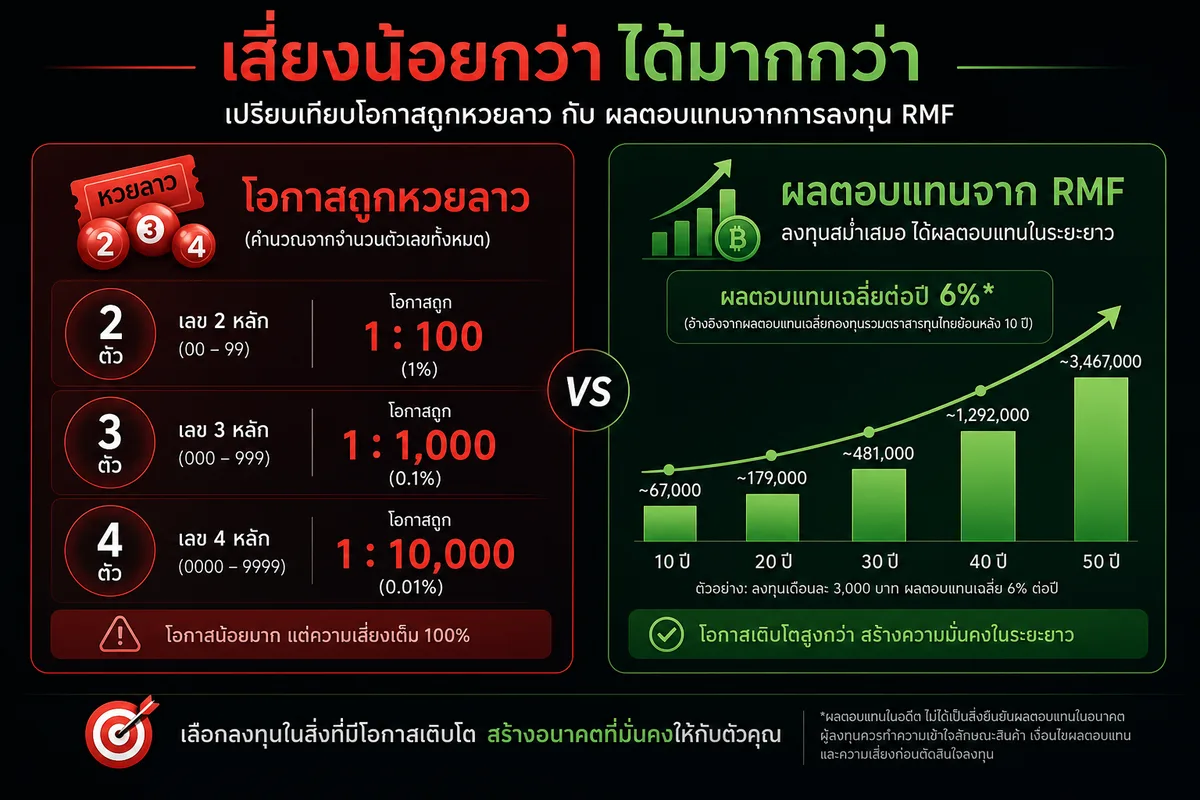
RMF เหมาะกับคนที่มีเป้าหมายเกษียณชัดเจนและมีวินัยลงทุนสม่ำเสมอ ศักยภาพผลตอบแทนสูงกว่าการฝากออมทรัพย์ แต่มีความเสี่ยงตามภาวะตลาด
SSF — ของเก่าที่ถือต่อได้ แต่ซื้อใหม่ไม่มีสิทธิ์
สำหรับใครที่ถือ SSF อยู่แล้ว ไม่ต้องตกใจ กองทุนยังดำเนินการต่อปกติ และยัง สับเปลี่ยนระหว่างกองทุน SSF ด้วยกันได้ เพียงแต่ต้องถือให้ครบ 10 ปีตามเงื่อนไขเดิม แต่ถ้าซื้อใหม่ในปี 2569 จะ ไม่ได้รับสิทธิ์ลดหย่อนอีกต่อไป
ประกันชีวิตและประกันบำนาญ — ลดหย่อนได้สูงสุด 300,000 บาทรวม
ประกันชีวิตเป็นเครื่องมือที่ให้ทั้งความคุ้มครองและสิทธิ์ลดหย่อน โดยในปีภาษี 2569 มีกรอบดังนี้:
| ประเภท | วงเงินสูงสุด | เงื่อนไขสำคัญ |
|---|---|---|
| ประกันชีวิตทั่วไป | 100,000 บาท | สัญญา 10 ปีขึ้นไป |
| ประกันชีวิตแบบบำนาญ | 200,000 บาท | 15% ของเงินได้, รวมกลุ่มเกษียณไม่เกิน 500,000 |
| ประกันสุขภาพ (ตนเอง) | 25,000 บาท | นับรวมในเพดาน 100,000 |
| ประกันชีวิตคู่สมรส | 10,000 บาท | คู่สมรสต้องไม่มีเงินได้ |
ข้อสังเกต: ประกันบำนาญต้องทำกับ บริษัทประกันชีวิตในประเทศไทยเท่านั้น และเป็นกรมธรรม์ที่มีกำหนดเวลา 10 ปีขึ้นไป จึงจะนับสิทธิ์ได้
กลยุทธ์ลดหย่อนภาษีปี 2569 แบ่งตามระดับรายได้
ไม่มีสูตรสำเร็จเดียวสำหรับทุกคน กุญแจคือเลือก "ผสม" ให้เหมาะกับฐานภาษีของตัวเอง
รายได้ต่อปีประมาณ 360,000 บาท (ฐานภาษี 5–10%)
ที่รายได้ระดับนี้ ประโยชน์จากการลดหย่อนยังไม่มหาศาล แต่ก็ยังคุ้มที่จะใช้ กลยุทธ์แนะนำคือ ThaiESG จำนวนเล็กน้อย + ประกันชีวิต เพื่อได้ทั้งสิทธิ์ลดหย่อนและความคุ้มครองชีวิตไปพร้อมกัน โดยไม่ต้องผูกเงินก้อนใหญ่ไว้นาน
รายได้ต่อปีประมาณ 600,000 บาท (ฐานภาษี 10–15%)
ระดับนี้เริ่มคุ้มค่าที่จะใช้ RMF และ/หรือ ThaiESG ร่วมกับกองทุนสำรองเลี้ยงชีพ ถ้ามีผ่านนายจ้าง การผสมสองกลุ่ม (ThaiESG วงเงินแยก + RMF วงเงินกลุ่มเกษียณ) ช่วยเพิ่มเพดานลดหย่อนได้จริง
รายได้ต่อปีตั้งแต่ 1,000,000 บาทขึ้นไป (ฐานภาษี 20–25%)
กลุ่มนี้ได้ประโยชน์มากที่สุด หาก ใช้สิทธิ์ ThaiESG เต็ม 300,000 บาท + RMF/ประกันบำนาญเต็มเพดาน 500,000 บาท ทั้งสองกลุ่มไม่กินกัน ลดหย่อนรวมสูงสุดทำได้ถึง 800,000 บาท ซึ่งประหยัดภาษีได้จริงในอัตราก้าวหน้าที่สูง
 อ่านต่อเรื่องนี้มาตรการภาษีช่วยผู้ประสบอุทกภัย 2569: ลดหย่อนได้สูงสุด 130,000 บาท ใครได้สิทธิ์บ้าง?
ตารางเปรียบเทียบเครื่องมือลดหย่อนภาษีปี 2569 ครบทุกตัว
| เครื่องมือ | วงเงินสูงสุด | ระยะเวลาถือครอง | นับรวมกลุ่มใด | เหมาะกับใคร |
|---|---|---|---|---|
| ThaiESG | 300,000 บาท (30% รายได้) | 5 ปีวันชนวัน | วงเงินแยกเดี่ยว | ทุกกลุ่มที่รายได้สูงพอ |
| RMF | 500,000 บาท (30% รายได้) | 5 ปี + อายุ 55 ปี | กลุ่มเกษียณ ≤ 500,000 | เน้นเป้าหมายเกษียณ |
| SSF | หมดสิทธิ์ซื้อใหม่แล้ว | 10 ปี (ของเก่า) | — | ถือต่อได้ ซื้อใหม่ไม่มีสิทธิ์ |
| ประกันชีวิต | 100,000 บาท | สัญญา ≥ 10 ปี | กลุ่มประกันชีวิต | ต้องการความคุ้มครองด้วย |
| ประกันบำนาญ | 200,000 บาท (15% รายได้) | สัญญา ≥ 10 ปี | กลุ่มเกษียณ ≤ 500,000 | วางแผนเกษียณ+ลดภาษี |
สูตรผสมที่ได้ผลจริง: อย่าใช้แค่เครื่องมือเดียว
ประเด็นสำคัญที่หลายคนมองข้ามคือ ThaiESG กับ RMF ใช้ร่วมกันได้โดยไม่ชนกัน เพราะวงเงินแยกจากกันคนละกลุ่ม ตัวอย่างเช่น มนุษย์เงินเดือนรายได้ 1.2 ล้านบาทต่อปี สามารถ:
- ซื้อ ThaiESG 300,000 บาท (ลดหย่อนวงเงินแยก)
- ซื้อ RMF + ประกันบำนาญ รวมไม่เกิน 500,000 บาท (กลุ่มเกษียณ)
- ทำ ประกันชีวิตทั่วไป 100,000 บาท (กลุ่มประกันชีวิต)
รวมสิทธิ์ลดหย่อนจากเครื่องมือทางการเงินกลุ่มนี้ได้สูงสุดถึง 900,000 บาท ซึ่งในอัตราภาษีสูงสุดช่วงบนประหยัดได้จริงอย่างมีนัยสำคัญ
ทั้งนี้ขึ้นกับว่ามี "เงินสดพอซื้อ" และ "ไม่ฝืนสภาพคล่อง" เพราะเงินที่ล็อคไว้ในกองทุนหรือประกันจะถอนออกไม่ได้ก่อนครบกำหนด
เช็กลิสต์ก่อน Deadline 30 ธันวาคม 2569
- ตรวจสอบ Cut-off time ของแต่ละ บลจ. เพราะบางแห่งปิดรับคำสั่งก่อน 30 ธ.ค.
- คำนวณ รายได้พึงประเมินทั้งปี เพื่อรู้ว่า 30% ของคุณคือเท่าไหร่
- ตรวจสอบว่ามี กองทุนสำรองเลี้ยงชีพหรือ กบข. หักอยู่แล้วเท่าไหร่ ก่อนจะซื้อ RMF/ประกันบำนาญเพิ่ม
- ถ้าซื้อ ThaiESG ตรวจสอบให้แน่ใจว่าเป็นกองทุนที่ผ่านเกณฑ์ของ กรมสรรพากร
- เก็บหลักฐานการซื้อทุกรายการไว้สำหรับยื่นแบบต้นปี 2570