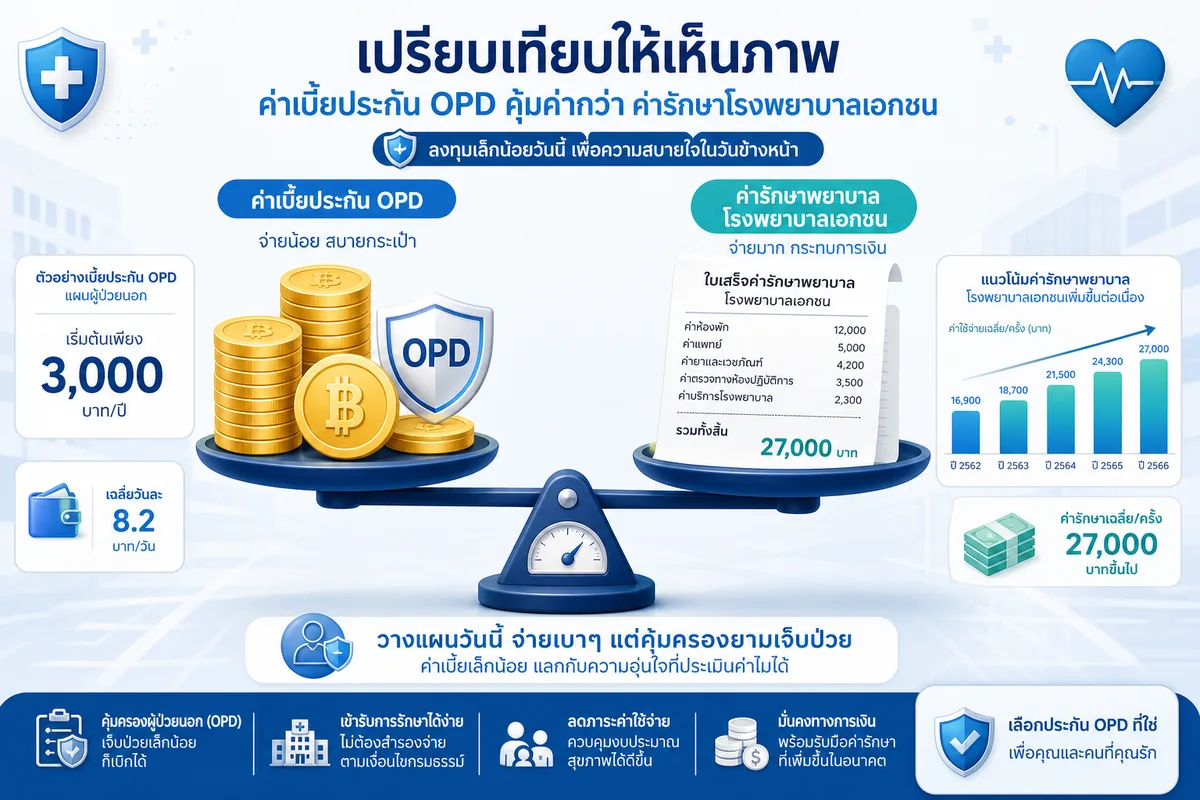
จ่ายเบี้ยเพิ่มปีละเกือบหมื่นบาทเพื่อ OPD — แต่คุ้มจริงไหม? ประกันสุขภาพ OPD หรือความคุ้มครองผู้ป่วยนอก คือตัวแปรที่ทำให้ค่าเบี้ยประกันพุ่งขึ้นอย่างเห็นได้ชัด แต่ถ้าคุณต้องพบแพทย์ที่โรงพยาบาลเอกชนบ่อยกว่า 3–4 ครั้งต่อปี ตัวเลขอาจพลิกมาอยู่ฝั่งคุ้มได้ทันที บทความนี้ชำแหละตัวเลขเบี้ยจริง เทียบค่ารักษาที่คนไทยใช้จริง พร้อมสูตรคำนวณให้ตัดสินใจได้ตรงจุด
ประกันสุขภาพ OPD คืออะไร — และทำไมถึงแพงกว่าที่คิด
OPD ย่อมาจาก Out-Patient Department หมายถึงการรักษาแบบ "ไป-กลับ" ไม่ต้องนอนพักในโรงพยาบาล ฟังดูธรรมดา แต่ในโลกของประกัน มันซับซ้อนกว่านั้น
โดยทั่วไปความคุ้มครอง OPD ไม่ได้มาในแผนหลัก แต่เป็น สัญญาเพิ่มเติม (Rider) ที่ต้องซื้อพ่วงกับแผน IPD (ผู้ป่วยใน) ผลคือเบี้ยรวมสูงขึ้นทันที และนี่คือเหตุผลที่หลายคนลังเล
ภาพรวมตลาดในปี 2568 เบี้ยประกันสุขภาพรวมทั้งประเทศอยู่ที่ 154,502 ล้านบาท เติบโต 13.23% — ตัวเลขนี้บอกว่าคนไทยซื้อประกันสุขภาพมากขึ้นเรื่อยๆ แต่ก็ไม่ได้แปลว่าทุกแผนคุ้มค่าเสมอไป
ตัวเลขค่าเบี้ย OPD ปี 2569 — แต่ละแบบแพงต่างกันแค่ไหน
ประกัน OPD ในตลาดแบ่งออกเป็น 2 รูปแบบหลัก ซึ่งราคาและความยืดหยุ่นต่างกันชัดเจน
แบบวงเงินต่อครั้ง (Per Visit)
จ่ายตามจริงแต่ไม่เกินวงเงินที่กำหนดต่อการเข้ารักษา 1 ครั้ง มีข้อจำกัดสูงสุด 30 ครั้งต่อปี ตัวอย่างจากเมืองไทยประกันชีวิต ช่วงอายุ 6–10 ปี
- วงเงิน 1,000 บาท/ครั้ง → เบี้ย 6,870 บาท/ปี
- วงเงิน 2,000 บาท/ครั้ง → เบี้ย 9,825 บาท/ปี
- วงเงิน 3,000 บาท/ครั้ง → เบี้ย 13,815 บาท/ปี
แบบเหมาจ่ายต่อปี (Annual Limit)
ยืดหยุ่นกว่า ใช้ได้จนครบวงเงิน ไม่จำกัดจำนวนครั้ง แต่ราคาเบี้ยสูงกว่าและปรับขึ้นตามอายุชัดเจน ตัวอย่างจากเมืองไทยประกันชีวิต
| วงเงิน OPD/ปี | อายุ 31–40 ปี (บาท/ปี) | อายุ 41–50 ปี (บาท/ปี) |
|---|---|---|
| 15,000 บาท | 9,157 | 11,252 |
| 20,000 บาท | 10,477 | 13,864 |
| 30,000 บาท | 17,367 | 20,014 |
สังเกตว่าเบี้ยกระโดดขึ้นเกือบ 20–30% เมื่อเข้าสู่ช่วงอายุ 41–50 ปี เบี้ยปรับขึ้นตามช่วงอายุทุก 5 ปี นี่คือต้นทุนที่หลายคนมองข้ามเมื่อตัดสินใจซื้อตอนอายุน้อย
สำหรับแพ็กเกจที่รวม OPD ไว้ในแผนหลักอย่าง AIA Med Care Package แผน 5 ให้วงเงินรวมสูงสุด 500,000 บาท และ OPD สูงสุด 2,000 บาท/ครั้ง ใช้ได้ถึง 30 ครั้งต่อปี ส่วนแผน IPD+OPD สุขใจ M ของเมืองไทยสำหรับชายอายุ 35 ปี ค่าเบี้ยรวมอยู่ที่ 27,696.50 บาทต่อปี
ค่ารักษา OPD ที่คนไทยจ่ายจริง — ตัวเลขที่ต้องรู้
ฝั่งรายจ่ายจริงสำคัญพอๆ กับฝั่งเบี้ย เพราะมันคือตัวตั้งในสมการความคุ้มค่า
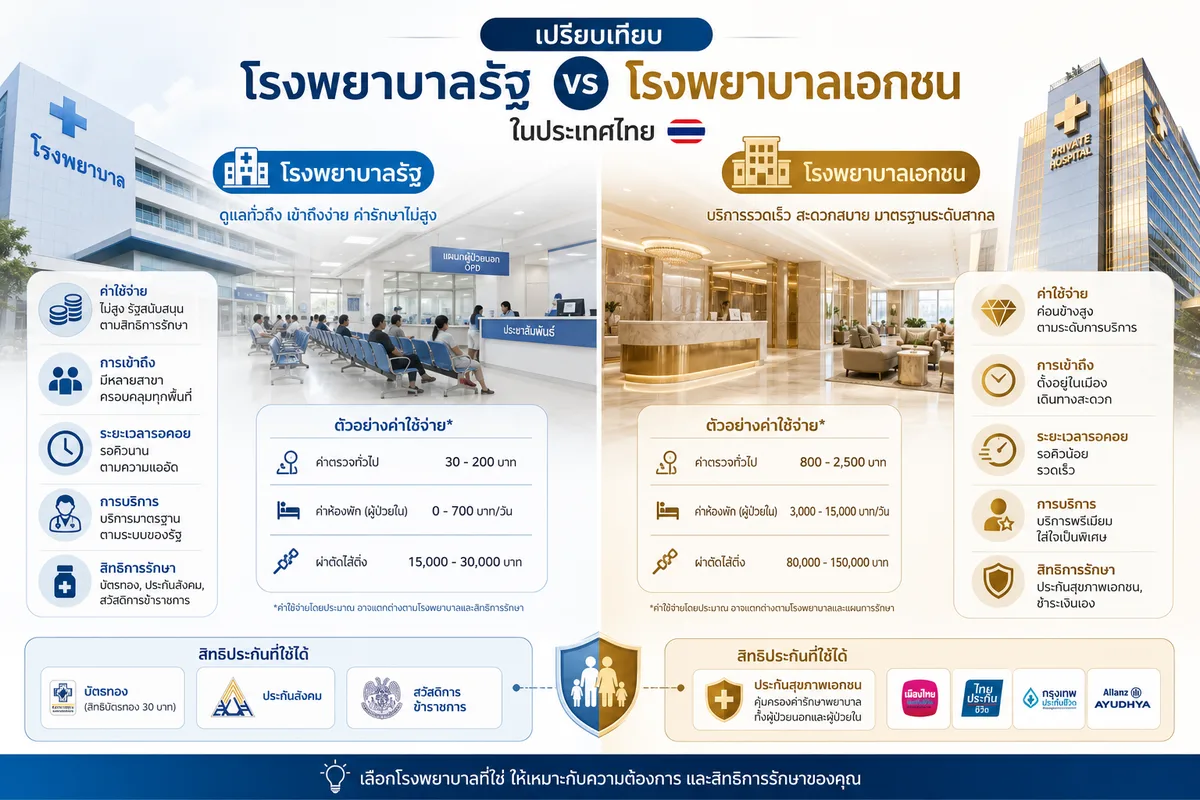
- โรงพยาบาลเอกชนทั่วไป: เฉลี่ย 1,500–2,500 บาท/ครั้ง (รวมค่ายา)
- โรงพยาบาลเอกชนขนาดใหญ่: เฉลี่ย 3,500–4,500 บาท/ครั้ง
- โรงพยาบาลรัฐ: เฉลี่ย 2,500–3,500 บาท/ครั้ง (ผู้ป่วยนอก)
ในระบบสาธารณสุขภาพรวม โรงพยาบาลสังกัดกระทรวงสาธารณสุขรองรับผู้ป่วยนอกถึง 100 ล้านครั้งในปี 2568 ขณะที่โรงพยาบาลเอกชนมีผู้ป่วยนอกรวม 58.5 ล้านราย — คนไทยจำนวนมากยังพึ่งพาระบบรัฐ แต่ใครที่เลือกเอกชนต้องเตรียมรับมือค่าใช้จ่ายที่ต่างกันมาก
ที่น่าสนใจคือโรคที่คนไทยเข้ารับการรักษาแบบผู้ป่วยนอก (OPD) บ่อยที่สุดในระบบบัตรทองปี 2567 อันดับ 1 คือ โรคความดันโลหิตสูง ซึ่งต้องพบแพทย์ต่อเนื่องเป็นประจำ — นี่คือกลุ่มที่ประกัน OPD มีประโยชน์มากที่สุด
สูตรคำนวณจุดคุ้มทุน — ง่ายกว่าที่คิด
ไม่ต้องเป็นนักคณิตศาสตร์ก็คำนวณได้ สูตรตรงๆ คือ
จำนวนครั้งที่ต้องใช้เพื่อคุ้มทุน = เบี้ยส่วนเพิ่ม OPD ÷ ค่ารักษาเฉลี่ยต่อครั้ง
ยกตัวอย่างให้เห็นภาพ: สมมติซื้อ OPD วงเงิน 1,000 บาท/ครั้ง จ่ายเบี้ยเพิ่ม 6,000 บาท/ปี ต้องเข้ารักษาอย่างน้อย 6 ครั้ง จึงจะได้เงินคืนคุ้มทุน แต่ถ้าวงเงินครอบคลุมแค่ 1,000 บาท ขณะที่ค่ารักษาจริงอยู่ที่ 3,000–4,500 บาท ผู้เอาประกันก็ยังต้องออกส่วนต่างเองอยู่ดี
แผนระดับกลาง-สูงที่มีวงเงิน OPD 3,000–5,000 บาท/ครั้ง จึงครอบคลุมได้จริงกว่า แต่เบี้ยย่อมสูงขึ้นตามไปด้วย
OPD คุ้มสำหรับใคร — และไม่คุ้มสำหรับใคร
กลุ่มที่ OPD น่าจะคุ้มค่า
- ผู้ที่ต้องพบแพทย์ที่โรงพยาบาลเอกชน 4 ครั้งขึ้นไปต่อปี
- ผู้มีโรคเรื้อรัง เช่น ความดันโลหิตสูง เบาหวาน ที่ต้องติดตามผลต่อเนื่อง
- ผู้ที่ไม่มีสวัสดิการรัฐหรือประกันสังคมครอบคลุม OPD
- ผู้ที่เลือกใช้โรงพยาบาลเอกชนขนาดใหญ่ซึ่งค่ารักษาเฉลี่ยสูงกว่า 3,500 บาท/ครั้ง
กลุ่มที่ OPD อาจไม่คุ้ม
- ผู้ที่สุขภาพแข็งแรง ป่วยน้อยกว่า 2–3 ครั้งต่อปี
- ผู้ที่ใช้สิทธิรัฐ บัตรทอง หรือประกันสังคมเป็นหลัก
- ผู้ที่มักไปรักษาที่คลินิกหรือโรงพยาบาลรัฐซึ่งค่าใช้จ่ายต่ำกว่า
- ผู้สูงอายุที่เบี้ยปรับขึ้นมากจนส่วนต่างสูงเกินไป
เงินเฟ้อทางการแพทย์ — ตัวแปรที่พลิกเกมในระยะยาว
มีตัวแปรหนึ่งที่หลายคนมองข้ามในการตัดสินใจซื้อ OPD นั่นคือ Medical Inflation หรืออัตราเงินเฟ้อทางการแพทย์
 อ่านต่อเรื่องนี้5 ข้อที่คนซื้อประกันชีวิตมักเข้าใจผิดจนเสียเงินฟรีทุกปี พร้อมวิธีเช็กกรมธรรม์ตัวเอง
นายกสมาคมประกันชีวิตไทยเปิดเผยว่า Medical Inflation ของไทยเพิ่มสูงขึ้นเฉลี่ย 8–10% ต่อปี และบางปีพุ่งสูงถึง 15% สูงกว่าอัตราเงินเฟ้อผู้บริโภคทั่วไปมาก หมายความว่าค่ารักษาที่วันนี้อยู่ที่ 3,000 บาท อีก 5 ปีอาจแตะ 4,400–4,800 บาทได้ไม่ยาก
ด้านผลกระทบต่อเบี้ยประกัน ตลาดได้นำ ระบบ Copayment (ร่วมจ่าย) มาใช้ในปี 2568 เพื่อชะลอการปรับขึ้นของเบี้ย โดยให้ผู้เอาประกันรับผิดชอบค่าใช้จ่ายส่วนหนึ่งในแต่ละครั้งที่เข้ารักษา แม้จะช่วยคุมเบี้ยในระยะสั้น แต่ก็ลดความคุ้มค่าของ OPD ไปพร้อมกัน
สมาคมประกันชีวิตไทยคาดว่าธุรกิจประกันชีวิตปี 2569 จะยังเติบโตต่อเนื่องในอัตรา 2.50–3.50% โดยมี Medical Inflation เป็นแรงหนุนสำคัญให้คนหันมาซื้อประกันสุขภาพมากขึ้น
ข้อควรรู้ก่อนตัดสินใจซื้อประกันสุขภาพ OPD
- วงเงินต่อครั้งสำคัญมาก — ถ้าวงเงินแค่ 500–1,500 บาท แต่ค่ารักษาจริงเฉลี่ย 3,500 บาท คุณยังต้องจ่ายส่วนต่างเองทุกครั้ง
- แผนเหมาจ่ายยืดหยุ่นกว่า แต่เบี้ยสูงกว่าและปรับขึ้นตามอายุทุก 5 ปี
- บางแผนมีโปรแกรมลดเบี้ย เช่น AIA Health Saver ที่ลดเบี้ยได้สูงสุด 15% ผ่านโครงการ AIA Vitality
- ตรวจสอบเงื่อนไข OPD ว่าครอบคลุมโรคเรื้อรังที่มีอยู่เดิมหรือไม่ เพราะบางแผนยกเว้นโรคที่เป็นอยู่แล้ว
- เปรียบเทียบกับสิทธิที่มีอยู่ — ถ้ามีประกันสังคมหรือสวัสดิการรัฐครอบคลุม OPD อยู่แล้ว ต้องคิดให้ดีว่าซ้อนทุกประกันคุ้มไหม
แหล่งอ้างอิง
- Rabbit Care — ประกัน OPD คุ้มไหม
- Rabbit Care — แผนประกันสุขภาพ OPD ที่ดีที่สุด
- สยามรัฐ — Press Release ประกันสุขภาพ
- ข่าวหุ้น — ธุรกิจประกันสุขภาพ
- The Coverage — ระบบสุขภาพไทย
- The Coverage — งบประมาณหลักประกันสุขภาพ
- เมืองไทยประกันชีวิต — OPD เหมาจ่าย
- กรุงเทพธุรกิจ — Medical Inflation
- เมืองไทยประกัน — วิธีเลือก OPD
- สยามรัฐ — ธุรกิจประกันปี 2569