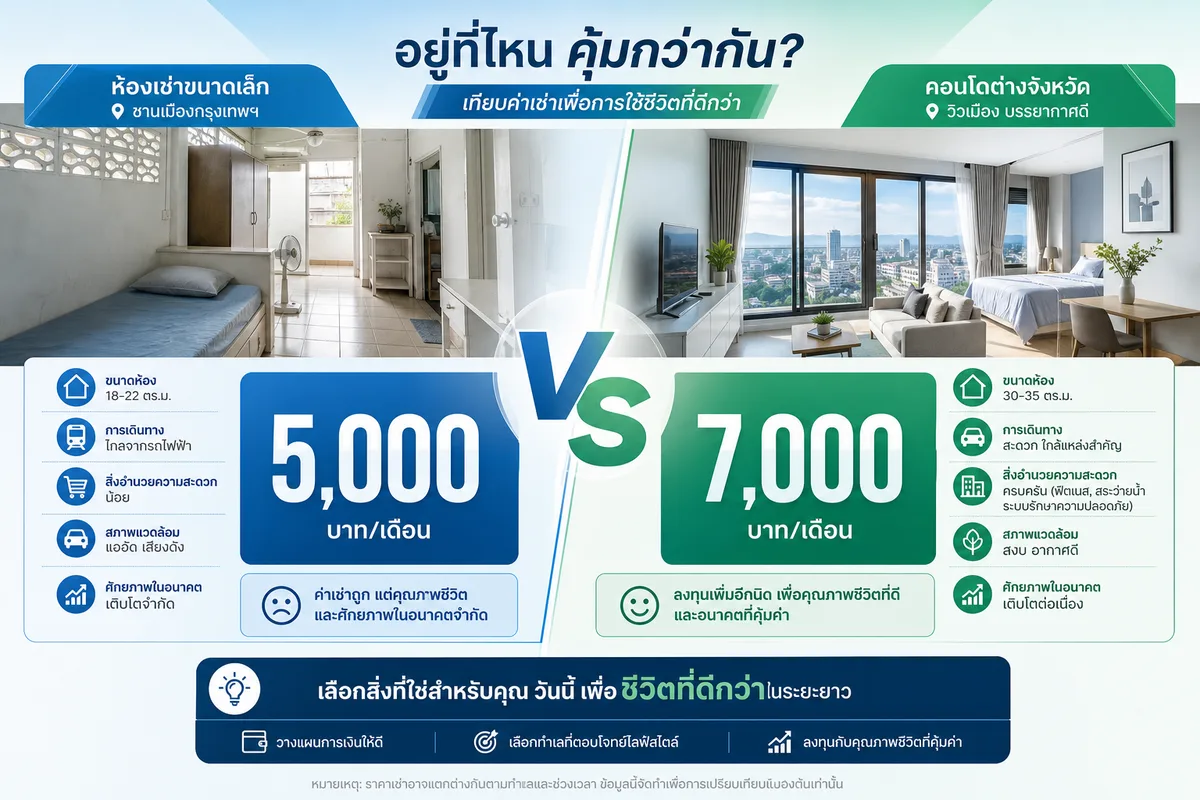
จ่าย 2,000 บาทต่อเดือนมากกว่า แต่ได้ทรัพย์สินกลับมา — นี่คือสมการง่ายๆ ที่หลายคนมองข้าม การผ่อนคอนโด 1 ล้านบาทในต่างจังหวัดอยู่ที่ราว 7,000 บาทต่อเดือน ในขณะที่เช่าห้องกรุงเทพฯ งบ 5,000 บาท จ่ายทุกบาทแล้วไม่เหลืออะไรเลย คำถามจริงๆ จึงไม่ใช่ "ถูกกว่าหรือแพงกว่า" แต่คือ "คุ้มกว่าหรือเปล่า?"
ผ่อนคอนโด 1 ล้านต่างจังหวัด เดือนละเท่าไรกันแน่?
หลักง่ายๆ ที่ธนาคารใช้คือ "ล้านละประมาณ 7,000 บาทต่อเดือน" สำหรับระยะเวลาผ่อน 30 ปี ดังนั้นคอนโดราคา 1 ล้านบาทในต่างจังหวัดจะมีค่างวดอยู่ที่ 5,700–7,000 บาทต่อเดือน ขึ้นกับดอกเบี้ยโปรโมชันที่ได้รับ
ลองดูอัตราดอกเบี้ยจริงของปี 2569 — ทหารไทยธนชาตเสนอดอกเบี้ย 3.10% ใน 3 ปีแรก, กรุงไทยอยู่ที่ 3.13%, และไทยพาณิชย์ต่ำสุดที่ 2.85% ขณะที่ค่ากลาง MRR จากธนาคารแห่งประเทศไทย ณ 15 กันยายน 2569 อยู่ที่ 6.63% ช่วงโปรโมชันจึงช่วยลดภาระได้มากในปีแรกๆ
ห้องเช่า 5,000 บาทในกรุงเทพฯ ได้อะไรบ้าง?
ตลาดคอนโดกรุงเทพฯ ราคาปกติอยู่ที่ 8,000–25,000 บาทต่อเดือน ขึ้นไป งบ 5,000 บาทจึง "ต่ำกว่าตลาดคอนโดมาก" ผู้เช่าส่วนใหญ่จะได้เพียงห้องพักหรือหอพักขนาดเล็กพื้นที่ต่ำกว่า 25 ตารางเมตร ในโซนชานเมืองอย่าง บางแค เอกชัย บางบอน หรือคลองสามวา
พูดตรงๆ คือได้ที่นอนและห้องน้ำ ส่วนการเดินทางเข้าเมืองยังต้องจ่ายเพิ่มอีก ไม่ใช่ภาพฝันที่คิดว่า "เช่าถูกแล้วชิล"
เปรียบตัวเลขจริง: ผ่อนคอนโดต่างจังหวัด vs เช่าห้องกรุงเทพฯ
ตารางด้านล่างนี้คือหัวใจของบทความ ดูตัวเลขสะสมในระยะยาวแล้วจะเห็นภาพชัดขึ้นมาก
| รายการ | เช่า กทม. 5,000 บาท/เดือน | ซื้อคอนโด 1 ล้านบาทต่างจังหวัด ~7,000 บาท/เดือน |
|---|---|---|
| ค่าจ่ายต่อเดือน | ~5,000 บาท | ~7,000 บาท (ดอกเบี้ยโปร ผ่อน 30 ปี) |
| สะสม 10 ปี | 600,000 บาท (หมดเกลี้ยง) | 840,000 บาท (ยังได้คอนโดไว้) |
| สะสม 20 ปี | 1,200,000 บาท (หมดเกลี้ยง) | 1,680,000 บาท (เกือบหมดหนี้แล้ว) |
| มูลค่าทรัพย์สิน | 0 บาท | ~1 ล้านบาท+ (ขึ้นกับตลาด) |
| ค่าครองชีพรายเดือน | ~32,000–34,000 บาท | ~27,000–28,500 บาท |
สังเกตอะไรบางอย่างในตารางนี้ไหม? ค่างวดผ่อนคอนโดแพงกว่าค่าเช่า 2,000 บาทต่อเดือน แต่ค่าครองชีพโดยรวมในต่างจังหวัดกลับ ถูกกว่ากรุงเทพฯ ถึง 4,000–6,000 บาทต่อเดือน ส่วนต่างตรงนี้แหละที่หักกลบกันได้พอดี
ค่าครองชีพที่มักถูกมองข้าม: กรุงเทพฯ แพงกว่าที่คิด
ในปี 2569 ค่าใช้จ่ายเฉลี่ยของคนกรุงเทพฯ อยู่ที่ 32,000–34,000 บาทต่อเดือน ขณะที่ต่างจังหวัดอย่างชลบุรีหรือขอนแก่นอยู่ที่เพียง 27,000–28,500 บาทต่อเดือน
กล่าวคือถ้าย้ายไปอยู่ต่างจังหวัด คุณประหยัดค่าครองชีพได้เดือนละ 4,000–6,000 บาทโดยไม่ต้องทำอะไรเพิ่ม แค่ค่าเดินทาง ค่าอาหาร และค่าเช่าที่ถูกกว่า ก็กินส่วนต่างนี้หมดแล้ว เท่ากับว่าค่างวดคอนโดที่ "แพงกว่า" 2,000 บาทต่อเดือน แทบถูกดูดซับหายไปโดยอัตโนมัติ
Remote Work คือตัวแปรที่เปลี่ยนเกมทั้งหมด
สิ่งที่ทำให้สมการนี้เป็นไปได้จริงคือ การทำงานจากระยะไกล ข้อมูลพบว่าความต้องการทำงานรูปแบบ Remote ในกลุ่มคนไทยเพิ่มขึ้นจาก 50% ในปี 2563 เป็น 76% ในปี 2566
ถ้าคุณทำงานออนไลน์ได้ การย้ายไปซื้อคอนโดที่เชียงใหม่ ขอนแก่น นครราชสีมา หรือชลบุรี (นอก EEC) ซึ่งมีคอนโดราคา 8 แสน–1.5 ล้านบาท ในตลาด ก็ไม่ได้แปลว่าต้องสูญเสียรายได้แต่อย่างใด คุณจ่ายน้อยลง ได้ทรัพย์สินขึ้น และยังทำงานเดิมได้
Break-even Point: ต้องอยู่นานแค่ไหนถึงจะ "คุ้ม"
คำถามที่สำคัญที่สุดคือ ต้องอยู่ที่ต่างจังหวัดนานแค่ไหนถึงจะคุ้มกว่าเช่า? คำตอบขึ้นอยู่กับตัวแปรหลายอย่าง แต่ถ้าคำนวณอย่างหยาบๆ
- ช่วง 1–3 ปีแรก: ค่าใช้จ่ายรวมสูงกว่า เพราะยังมีค่าโอน ค่าธรรมเนียม และดาวน์ที่จ่ายไปก่อน
- ช่วง 5–7 ปี: เริ่มเห็นว่าเงินสะสมที่จ่ายไปยัง "อยู่กับทรัพย์สิน" ไม่ได้หายไปไหน
- หลัง 10 ปี: ส่วนต่างระหว่างผู้เช่า (ไม่มีสินทรัพย์) และผู้ผ่อน (มีคอนโดมูลค่า 1 ล้านบาท+) ชัดเจนมาก
โดยสรุปกลุ่มที่เหมาะที่สุดคือ คนที่มีแผนอยู่ต่างจังหวัดอย่างน้อย 5 ปีขึ้นไป และมีรายได้ที่มั่นคงจากระบบ Remote หรือธุรกิจส่วนตัว
 อ่านต่อเรื่องนี้Data Center บูมในไทย: 7 สิ่งที่นักลงทุนอสังหาฯ ต้องรู้ก่อนที่ราคาที่ดินโซน EEC จะวิ่งอีกรอบ
ต้นทุนซ่อนเร้นที่ต้องรู้ก่อนตัดสินใจ
การซื้อคอนโดไม่ได้จบแค่ราคาห้อง มีค่าใช้จ่ายที่หลายคนลืมนึกถึง ได้แก่
- ค่าส่วนกลาง — ค่าบำรุงรักษาพื้นที่ส่วนกลาง สระว่ายน้ำ ลิฟต์
- ค่าโอนและค่าธรรมเนียมนิติบุคคล — จ่ายครั้งเดียวตอนโอน
- ภาษีที่ดินและสิ่งปลูกสร้าง — รายปี
- Opportunity Cost — เงินดาวน์ที่ล็อกไว้กับคอนโดอาจนำไปลงทุนอย่างอื่นได้
- สภาพคล่องการขายต่อ — คอนโดต่างจังหวัดบางทำเลขายต่อยาก ต้องประเมินตลาดรองด้วย
ประเด็นสำคัญคือ Net Rental Yield จริงของคอนโดในไทยปี 2569 อยู่ที่ 3.3–4.5% หลังหักค่าใช้จ่ายจัดการ ห้องว่าง และบำรุงรักษา ซึ่งถ้าคิดในแง่การลงทุนเพื่อปล่อยเช่าต่อ ตัวเลขนี้ต้องนำมาคิดด้วย
สรุป: ผ่อนคอนโด 1 ล้านต่างจังหวัด คุ้มกว่า แต่ไม่ใช่สำหรับทุกคน
ตัวเลขบอกชัดว่า ในระยะยาว 10–20 ปี การผ่อนคอนโดต่างจังหวัดให้ผลลัพธ์ทางการเงินที่ดีกว่าการเช่าห้องกรุงเทพฯ อย่างมีนัยสำคัญ โดยเฉพาะเมื่อรวมค่าครองชีพที่ถูกกว่าเข้ามาในสมการ
แต่คำตอบไม่ใช่ "คุ้มเสมอ" — ขึ้นกับ ทำเล แผนชีวิต รูปแบบงาน และระยะเวลาที่จะอยู่ คนที่ยังต้องการความยืดหยุ่นสูง ย้ายงานบ่อย หรือไม่มีรายได้มั่นคง การเช่าอาจยังเหมาะกว่า แต่ถ้าคุณทำงาน Remote ได้ มีแผนชัดเจน และอยากมีทรัพย์สินเป็นของตัวเอง — ตัวเลขนี้เป็นข้อมูลที่ควรพิจารณาอย่างจริงจัง
แหล่งอ้างอิง
- Newbaan — MRR ล่าสุดทุกธนาคาร (อัปเดต 15 กันยายน 2569)
- Proview Living — อัตราดอกเบี้ยบ้าน-คอนโดปี 2569 ทุกธนาคาร
- Kaidee Blog — เช่า vs ซื้อคอนโด
- KTC — ผ่อนบ้านล้านละเท่าไร
- Postjung Exclusive — ค่าครองชีพแพงที่สุดในไทย ปี 2569
- Thailand Condo Shop — Rental Yields in Thailand 2026
- Asia Lifestyle Magazine — Bangkok Condo Oversupply 2025
- JobsDB Thailand — Remote Work Trends Thailand