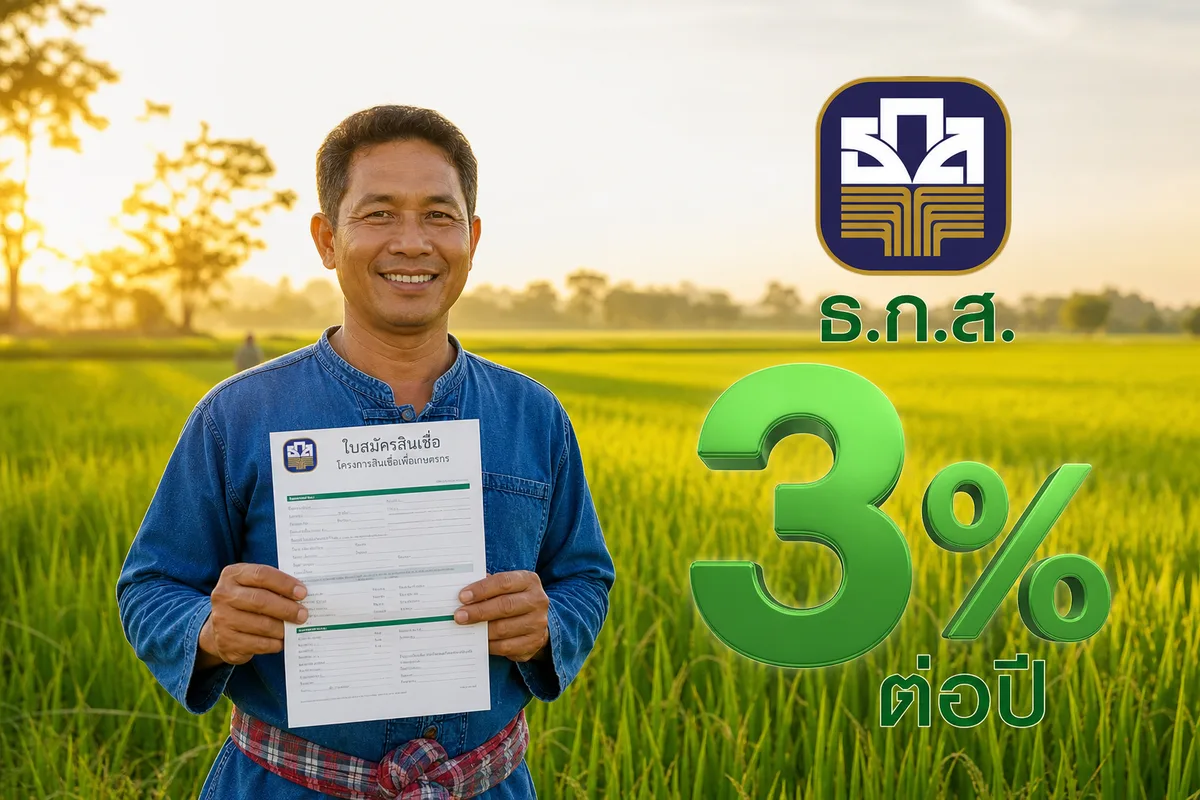
ดอกเบี้ย 3% ต่อปี — ฟังดูน่าคว้ามาก แต่ถ้าไม่ทำตามเงื่อนไขครบทุกข้อ คุณอาจจ่ายดอกเบี้ยเต็ม 6% โดยไม่รู้ตัว สินเชื่อเกษตรกร ธ.ก.ส. 2569 มีสองโครงการหลักที่เปิดรับอยู่ขณะนี้ คือ "สินเชื่อดอกเบี้ยคนละครึ่ง" วงเงินรวมกว่า 3 หมื่นล้านบาท และ "สินเชื่อเกษตรกรรุ่นใหม่" อีก 1 หมื่นล้านบาท ต่างกันทั้งเรื่องคุณสมบัติ ดอกเบี้ย และกับดักที่ซ่อนอยู่ในเงื่อนไขเล็กๆ
สินเชื่อดอกเบี้ยคนละครึ่ง: โครงการหลักสินเชื่อเกษตรกร ธ.ก.ส. 2569
เมื่อวันที่ 11 เมษายน 2569 ครม. มีมติเห็นชอบโครงการนี้ จากนั้นบอร์ด ธ.ก.ส. ไฟเขียวเมื่อ 17 มิถุนายน และเริ่มปล่อยสินเชื่อจริงได้ตั้งแต่ 26 มิถุนายน ก่อนที่นายกรัฐมนตรีจะเปิดตัวอย่างเป็นทางการในวันที่ 3 กรกฎาคม 2569
แนวคิดของโครงการนี้เรียบง่าย — รัฐบาลกับเกษตรกร "หารกัน" เรื่องดอกเบี้ย อัตราดอกเบี้ยจริงอยู่ที่ 6% ต่อปี แต่รัฐบาลออกให้ครึ่งหนึ่งคือ 3% เกษตรกรจ่ายจริงเพียง 3% ต่อปีเท่านั้น
ตัวเลขที่ต้องจำ
- วงเงินกู้: สูงสุดไม่เกิน 100,000 บาทต่อราย
- ดอกเบี้ยที่เกษตรกรจ่ายจริง: 3% ต่อปี (รัฐชดเชยให้อีก 3%)
- ระยะเวลาชำระคืน: ไม่เกิน 12 เดือน
- สิ้นสุดโครงการ: ไม่เกินวันที่ 30 เมษายน 2572
- วงเงินรวมของโครงการ: กว่า 30,000 ล้านบาท
ทำไมถึงกำหนดวงเงินที่ 100,000 บาท? เหตุผลมาจากต้นทุนปัจจัยการผลิตเฉลี่ยของเกษตรกรอยู่ที่ประมาณ 5,000 บาทต่อไร่ ดังนั้น 100,000 บาทจึงรองรับพื้นที่เพาะปลูกได้ราว 20 ไร่ — เพียงพอสำหรับเกษตรกรรายกลางส่วนใหญ่
สินเชื่อเกษตรกรรุ่นใหม่ (New Gen & Young Smart Farmer): ดอกเบี้ยขั้นบันไดที่ต้องวางแผนล่วงหน้า
โครงการนี้ตั้งงบไว้ที่ 10,000 ล้านบาท เน้นดึงคนรุ่นใหม่เข้าสู่ภาคเกษตร ด้วยดอกเบี้ยคงที่ 4% ต่อปีในสามปีแรก ฟังดูน่าสนใจ แต่หลังจากปีที่ 3 อัตราดอกเบี้ยจะเปลี่ยนตามผลการประเมิน
ในปีที่ 3 ธ.ก.ส. จะส่งเจ้าหน้าที่มาตรวจเยี่ยมและประเมินศักยภาพ ผลที่ได้จะกำหนดดอกเบี้ยสำหรับปีที่ 4–5 ทันที จึงต้องทำความเข้าใจโครงสร้างดอกเบี้ยให้ชัดก่อนตัดสินใจกู้
โครงสร้างดอกเบี้ยแบบขั้นบันได
| ช่วงเวลา | เงื่อนไข | อัตราดอกเบี้ย | ตัวเลขจริง (อ้างอิง MLR 6.025%) |
|---|---|---|---|
| ปีที่ 1–3 | คงที่ | 4% ต่อปี | 4.00% |
| ปีที่ 4–5 | ผ่านเกณฑ์ประเมิน | MLR – 2.125% | ~3.90% |
| ปีที่ 4–5 | ไม่ผ่านเกณฑ์ประเมิน | MLR – 0.50% | ~5.525% |
| ปีที่ 6 เป็นต้นไป | ทุกราย | MLR – 0.50% | ~5.525% |
หมายเหตุ: MLR = 6.025% ต่อปี ตามประกาศ ณ วันที่ 4 มีนาคม 2569 | MRR = 6.575% ต่อปี
ผู้ที่สนใจยื่นขอสินเชื่อเกษตรกรรุ่นใหม่สามารถยื่นได้ที่ ธ.ก.ส. ทั่วประเทศถึงมีนาคม 2572
6 เงื่อนไขสินเชื่อเกษตรกรที่คนพลาดบ่อยที่สุด
นี่คือหัวใจที่หลายคนอ่านไม่ถึง แล้วค่อยมาเสียใจทีหลัง โดยเฉพาะโครงการดอกเบี้ยคนละครึ่ง — ดอกเบี้ย 3% ไม่ได้ฟรีโดยอัตโนมัติ ต้องปฏิบัติตามเงื่อนไขทุกข้อ ถ้าพลาดแม้แต่ข้อเดียว คุณอาจต้องจ่ายดอกเบี้ยเต็ม 6% ทันที
1. ต้องขึ้นทะเบียนเกษตรกรก่อน — หลายคนยังไม่ทำ
ต้องเป็นลูกค้า ธ.ก.ส. ที่มีการขึ้นทะเบียนเกษตรกรกับหน่วยงานภาครัฐที่เกี่ยวข้องไว้แล้ว ขั้นตอนนี้ฟังดูง่ายแต่ใช้เวลา บางรายยังไม่เคยขึ้นทะเบียนมาก่อนและคิดว่าทำพร้อมกันได้ ความจริงต้องทำให้เสร็จก่อนยื่นกู้
2. ปลูกพืชที่ไม่อยู่ในลิสต์ = ไม่มีสิทธิ์
โครงการนี้รองรับเฉพาะพืช 7 ชนิด ได้แก่ ข้าว ข้าวโพดเลี้ยงสัตว์ มันสำปะหลัง ยางพารา ปาล์มน้ำมัน อ้อย และผลไม้ เท่านั้น ถ้าคุณปลูกพริก ผัก หรือไม้ดอก — ไม่มีสิทธิ์เข้าร่วมโครงการนี้แม้แต่น้อย
3. บังคับอบรมก่อนถึงจะได้รับดอกเบี้ยชดเชย
เกษตรกรต้องผ่านการอบรมเพิ่มทักษะ (Upskill/Reskill) ตามหลักสูตรของกระทรวงเกษตรและสหกรณ์ร่วมกับ ธ.ก.ส. การอบรมนี้ไม่ใช่ทางเลือก — เป็นเงื่อนไขบังคับก่อนได้รับสิทธิ์ชดเชยดอกเบี้ย
4. ต้องใช้ปุ๋ยสั่งตัดตามผลวิเคราะห์ดิน
ไม่ใช่แค่ซื้อปุ๋ยมาใช้ได้เลย โครงการกำหนดให้ใช้ปุ๋ยสั่งตัดที่ผลิตจากแม่ปุ๋ย NPK ผสมสูตรตรงกับผลวิเคราะห์ดินในพื้นที่นั้นๆ และต้องใช้เมล็ดพันธุ์ที่ได้รับการรับรองแล้วเท่านั้น
5. ซื้อปุ๋ยผ่านช่องทางที่กำหนดเท่านั้น
เงินกู้ต้องนำไปจัดซื้อปุ๋ยผ่านสถาบันเกษตรกร กลุ่มเกษตรกร หรือหน่วยงานในสังกัดกระทรวงเกษตรและสหกรณ์เท่านั้น ห้ามซื้อจากร้านทั่วไป แม้จะเป็นปุ๋ยสูตรเดียวกัน
6. รับเงินค่าผลผลิตผ่านบัญชี ธ.ก.ส. เท่านั้น
เมื่อขายผลผลิตได้ เงินต้องโอนเข้าบัญชี ธ.ก.ส. และยินยอมให้ ธ.ก.ส. หักชำระหนี้โดยอัตโนมัติ ถ้ารับเงินสดหรือโอนเข้าบัญชีธนาคารอื่น ถือว่าผิดเงื่อนไข
 อ่านต่อเรื่องนี้ยืนยันตัวตนบัตรสวัสดิการแห่งรัฐ 2569 ผ่านมือถือ: ทำทีละขั้น พลาดเส้นตายเสียสิทธิทันที
โฉนดเพื่อการเกษตร: เรื่องใหม่ที่ทำให้กู้ได้วงเงินสูงขึ้น
อีกหนึ่งเรื่องที่หลายคนยังไม่รู้ — คือเรื่องของหลักประกัน ในอดีต เกษตรกรที่ใช้ใบ ส.ป.ก. ค้ำประกันจะได้วงเงินกู้ค่อนข้างจำกัด อยู่ที่ประมาณ 50% ของมูลค่าที่ดิน
แต่เมื่อที่ดิน ส.ป.ก. เปลี่ยนสถานะเป็น "โฉนดเพื่อการเกษตร" แล้ว เกษตรกรสามารถนำไปเป็นหลักประกันกับ ธ.ก.ส. ได้ในมูลค่าที่สูงขึ้นอย่างมีนัยสำคัญ — วงเงินกู้เพิ่มจากเฉลี่ย 60% เป็น 80% ของมูลค่าที่ดิน นั่นหมายความว่าถ้าที่ดินประเมินไว้ 1 ล้านบาท กู้ได้เพิ่มขึ้นอีก 200,000 บาทเลยทีเดียว
เปรียบเทียบสองโครงการ: เลือกอันไหนดีกว่า?
| รายละเอียด | สินเชื่อดอกเบี้ยคนละครึ่ง | สินเชื่อเกษตรกรรุ่นใหม่ |
|---|---|---|
| วงเงินรวมโครงการ | 30,000 ล้านบาท | 10,000 ล้านบาท |
| วงเงินต่อราย | สูงสุด 100,000 บาท | ไม่ระบุตายตัว |
| ดอกเบี้ยเริ่มต้น | 3% ต่อปี (รัฐชดเชย 3%) | 4% ต่อปี คงที่ 3 ปีแรก |
| ดอกเบี้ยหลังปีที่ 3 | ไม่มี (ชำระคืนใน 12 เดือน) | MLR – 2.125% ถึง MLR – 0.50% |
| กลุ่มเป้าหมาย | เกษตรกรทั่วไป (พืช 7 ชนิด) | เกษตรกรรุ่นใหม่ / Young Smart Farmer |
| สิ้นสุดการยื่นกู้ | 30 เมษายน 2572 | มีนาคม 2572 |
| ข้อบังคับพิเศษ | อบรม / ปุ๋ยสั่งตัด / ช่องทางรับเงิน | ผ่านการประเมินปีที่ 3 |
โดยสรุป ถ้าคุณต้องการเงินหมุนเวียนระยะสั้นสำหรับฤดูกาลเพาะปลูกและปลูกพืชใน 7 ชนิดที่กำหนด — สินเชื่อดอกเบี้ยคนละครึ่งตอบโจทย์กว่า แต่ถ้าคุณเป็นเกษตรกรรุ่นใหม่ที่วางแผนระยะยาวและมีความสามารถแสดงศักยภาพให้ผ่านการประเมิน — โครงการเกษตรกรรุ่นใหม่ให้ดอกเบี้ยในระยะยาวที่ดีกว่า
แหล่งอ้างอิง
- The Standard — สินเชื่อดอกเบี้ยคนละครึ่ง ธ.ก.ส.
- Bangkok Biz News — อัปเดตโครงการสินเชื่อเกษตรกร
- Daily News — ข่าวสินเชื่อเกษตรกร ธ.ก.ส.
- Sanook Money — รายละเอียดสินเชื่อดอกเบี้ยคนละครึ่ง
- Nation TV — ธ.ก.ส. เปิดตัวโครงการสินเชื่อเกษตรกร
- Thai Post — เศรษฐกิจและสินเชื่อเกษตรกร 2569
- Post Today — สินเชื่อเกษตรกร ธ.ก.ส.
- Puean — วงเงินกู้ที่ดินเกษตร
- ธ.ก.ส. — เอกสารทางการโครงการสินเชื่อดอกเบี้ยคนละครึ่ง
- Thai Publica — นายกฯ เปิดตัวโครงการสินเชื่อดอกเบี้ยคนละครึ่ง