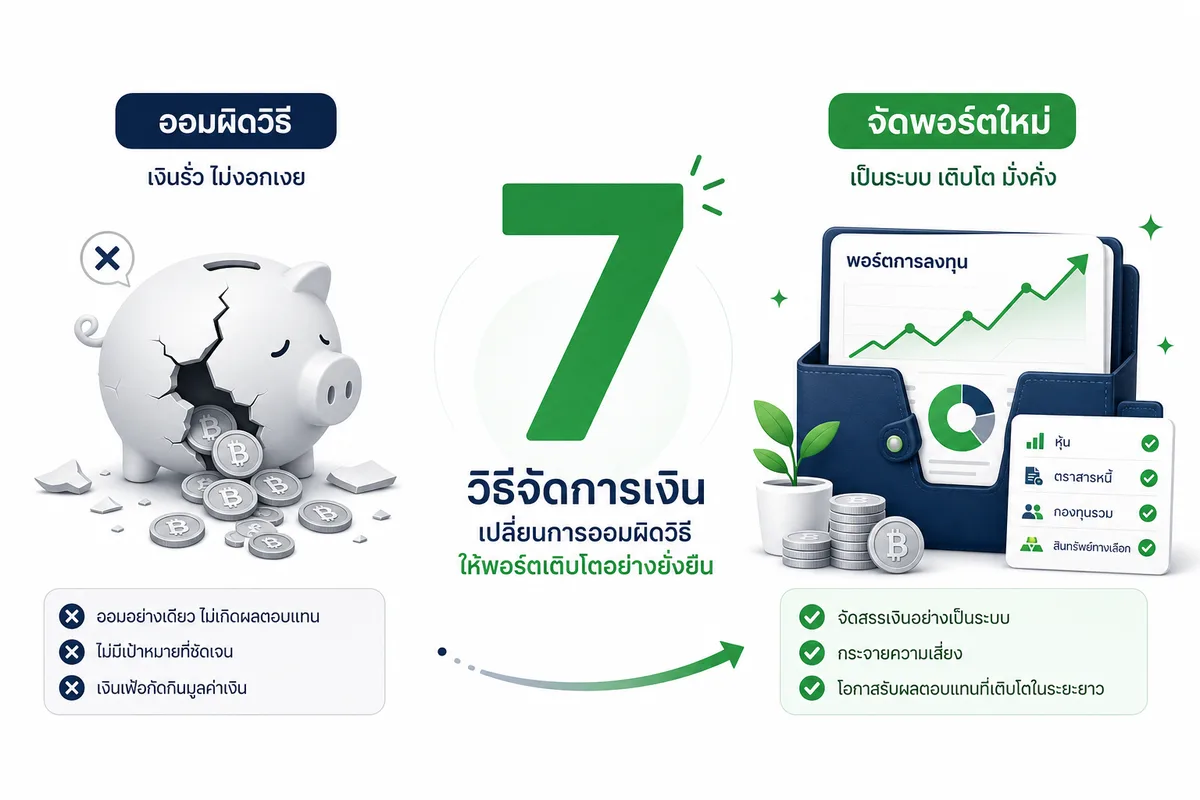
คนไทย 90% กว่ามีเงินออมไม่ถึง 50,000 บาท — แต่หลายคนในนั้นบอกว่า "เก็บเงินทุกเดือน" มาตลอด ปัญหาอาจไม่ใช่ความขี้เกียจ แต่คือ การออมเงินผิดวิธี โดยไม่รู้ตัว บทความนี้จะพาคุณเช็คลิสต์ทั้ง 7 สัญญาณ พร้อม roadmap รีเซ็ตพอร์ตใหม่ทีละสัปดาห์ใน 1 เดือน
ทำไมคนไทยถึงออมเงินผิดวิธี — มองภาพใหญ่ก่อน
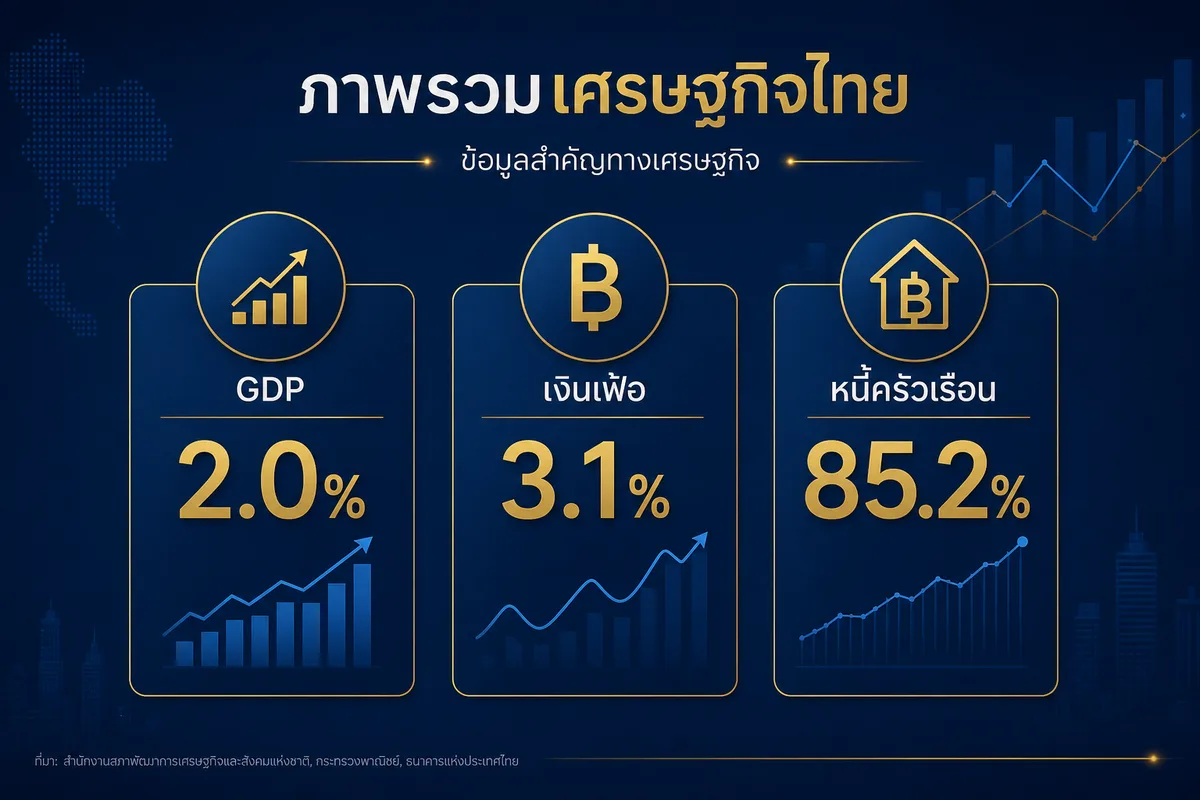
หนี้ครัวเรือนไทย ณ สิ้นปี 2568 อยู่ที่ 86.7% ของ GDP — สูงกว่าเกณฑ์สากลที่ 80% อย่างชัดเจน และ 38% ของประชากรไทยมีหนี้ในระบบ เพิ่มขึ้นจาก 31% เมื่อปี 2561
ที่น่าเป็นห่วงกว่าตัวเลขหนี้ คือที่มาของมัน: หนี้ที่พุ่งขึ้นเกิดจาก สินเชื่ออุปโภคบริโภคส่วนบุคคล เป็นหลัก ไม่ใช่การลงทุนหรือธุรกิจ แปลว่าคนไทยกู้เงินมาใช้ชีวิต ไม่ใช่กู้มาสร้างรายได้
และที่ทำให้วงจรนี้หยุดยาก คือมีเพียง 22.4% ของคนไทยที่มีทักษะทางการเงินเพียงพอ — ดังนั้นก่อนโทษตัวเอง ลองมาดูก่อนว่าคุณทำสิ่งเหล่านี้อยู่หรือเปล่า
7 สัญญาณออมเงินผิดวิธี เช็กตัวเองได้เลย
สัญญาณที่ 1: รายได้โตแต่เงินเก็บยังเป็นศูนย์
ปรับเงินเดือนแต่รู้สึกว่าไม่มีอะไรเปลี่ยน? นี่คือ Lifestyle Inflation — รายได้เพิ่มเท่าไหร่ ค่าใช้จ่ายตามทันทุกบาท ร้านอาหารแพงขึ้น ทริปถี่ขึ้น กระเป๋าใบใหม่ก็มาพร้อมกับสลิปเงินเดือนใหม่
ทางออก: ทุกครั้งที่รายได้เพิ่ม ให้โอนเงินออมเพิ่มในสัดส่วนเดียวกันทันที ก่อนที่มือจะไปกดจ่ายอะไรก็ตาม
สัญญาณที่ 2: คิดว่า "เดี๋ยวค่อยเก็บ" อยู่เสมอ
ประโยคที่แพงที่สุดในโลกการเงินคือ "เดือนหน้าจะเริ่มเก็บจริงจัง" — เพราะเดือนหน้ามีข้อแก้ตัวใหม่เสมอ ไม่ว่าจะเป็นวันเกิดเพื่อน ค่าซ่อมรถ หรือโปรโมชันที่พลาดไม่ได้
ทางออก: ตั้งระบบ Auto-Save ให้เงินออมโอนออกอัตโนมัติในวันที่รับเงินเดือน ไม่ต้องอาศัยวินัย ให้ระบบทำงานแทน
สัญญาณที่ 3: ออมแต่เงินสดหรือบัญชีออมทรัพย์ธรรมดา
ข้อมูลจากวิจัยกรุงศรีพบว่า 75.4% ของครัวเรือนไทยนิยมเก็บออมเป็นเงินสด และ 53.3% ฝากไว้ในบัญชีออมทรัพย์ทั่วไป มีเพียง 2.6% เท่านั้นที่เลือกออมผ่านการลงทุน เช่น พันธบัตร หุ้น หรือกองทุนรวม
เงินในบัญชีออมทรัพย์ดอกเบี้ย 1% ต่อปี ขณะที่เงินเฟ้อวิ่งสูงกว่า — มูลค่าเงินของคุณกำลังหดลงทุกปีโดยที่ตัวเลขในสมุดยังเพิ่มขึ้น
ทางออก: เริ่มจากเปิดบัญชีออมทรัพย์ดอกเบี้ยสูงของธนาคารดิจิทัล หรือศึกษากองทุนรวมที่รับความเสี่ยงได้ตามจริต
สัญญาณที่ 4: Gen Z ไม่วางแผนเกษียณ
นี่ไม่ใช่แค่เรื่องของวัยรุ่น แต่เป็นตัวเลขที่น่าตกใจ: สัดส่วน Gen Z (อายุ 18–26 ปี) ที่ยังไม่คิดเรื่องเกษียณเพิ่มขึ้นจาก 40.4% ในปี 2563 เป็น 53.5% ในปี 2565
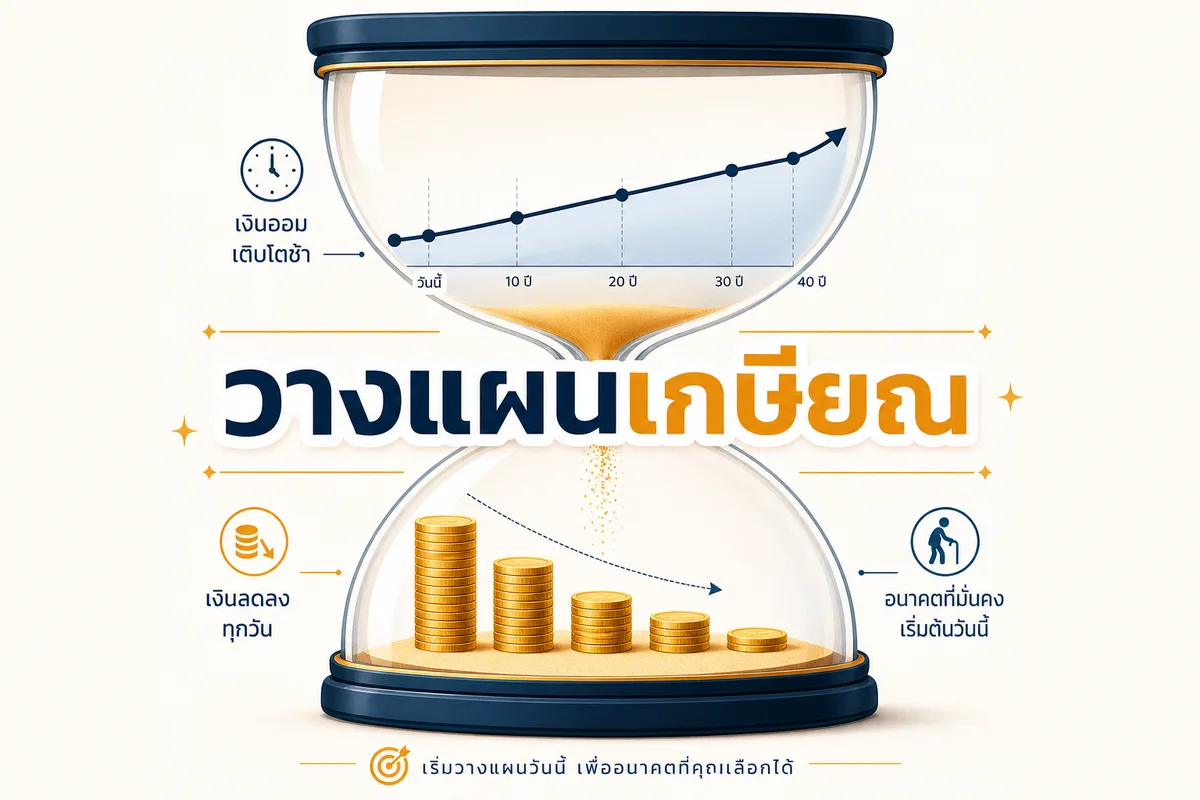
ความเข้าใจผิดคือคิดว่าเกษียณยังไกล แต่จริง ๆ แล้วเวลาคือสินทรัพย์ที่แพงที่สุดในการออมเพื่อเกษียณ — ยิ่งเริ่มช้า ยิ่งต้องออมมากขึ้นทวีคูณในภายหลัง
ทางออก: กองทุน RMF ปี 2569 มีตัวเลือกหลากสไตล์ ตั้งแต่สายเติบโต (หุ้นโลก/หุ้นสหรัฐฯ) ไปจนถึงพอร์ตผสม พร้อมสิทธิลดหย่อนภาษีที่คุ้มค่า
สัญญาณที่ 5: ออมโดยไม่คิดเรื่องเงินเฟ้อ
เป้าหมายเก็บเงิน 1 ล้านบาทฟังดูดี แต่ถามตัวเองว่า 1 ล้านบาทในอีก 20 ปีข้างหน้าจะซื้ออะไรได้บ้าง? SCB EIC ประเมินว่าเศรษฐกิจไทยปี 2569 ขยายตัวต่ำเพียง 1.5% และอัตราเงินเฟ้อจะยังไม่กลับเข้ากรอบตลอดปี
เงินที่ไม่ได้โตเร็วกว่าเงินเฟ้อ คือเงินที่กำลังหดทุกวันโดยไม่รู้ตัว
ทางออก: คำนวณเป้าหมายเกษียณโดยเผื่อเงินเฟ้อเข้าไปด้วยเสมอ และเลือกเครื่องมือออมที่มีโอกาสให้ผลตอบแทนชนะเงินเฟ้อในระยะยาว
สัญญาณที่ 6: เงินออมปนกับเงินใช้จ่ายในบัญชีเดียว
นี่คือกับดักง่าย ๆ แต่ทำลายแผนการออมได้เร็วมาก พอเงินอยู่บัญชีเดียวกัน สมองจะอ่านว่า "มีเงินเหลือ ใช้ได้" — และก็จะใช้จนหมดทุกครั้ง
ทางออก: เปิดบัญชีออมทรัพย์แยกต่างหากสำหรับเงินออมโดยเฉพาะ ยิ่งถ้าเป็นบัญชีฝากประจำหรือบัญชีที่ถอนยากขึ้นหน่อย ยิ่งดีต่อวินัย
สัญญาณที่ 7: ไม่มีเงินสำรองฉุกเฉิน
จากโพลของ Thairath Money พบว่า 35% ของคนไทยระบุว่า "หมุนเงินไม่ทัน" เป็นปัญหาการเงินประจำปี 2568 และสิ่งที่คนตั้งเป้าในปี 2569 คือ "การเก็บเงินสำรองฉุกเฉิน" — ซึ่งบอกได้ชัดว่าเงินกลุ่มนี้ยังไม่มี
ปัจจัยเชิงโครงสร้างที่ทำให้คนไทยมีหนี้สูง คือ "ขาดความมั่นคงในการจ้างงานและการคุ้มครองทางสังคม" ทำให้พอเกิดเหตุฉุกเฉิน เช่น ตกงาน เจ็บป่วย ต้องพึ่งการกู้ยืมทันที และ 22% ของลูกหนี้กลายเป็นหนี้เสีย (NPL) จากจุดนี้นี่เอง
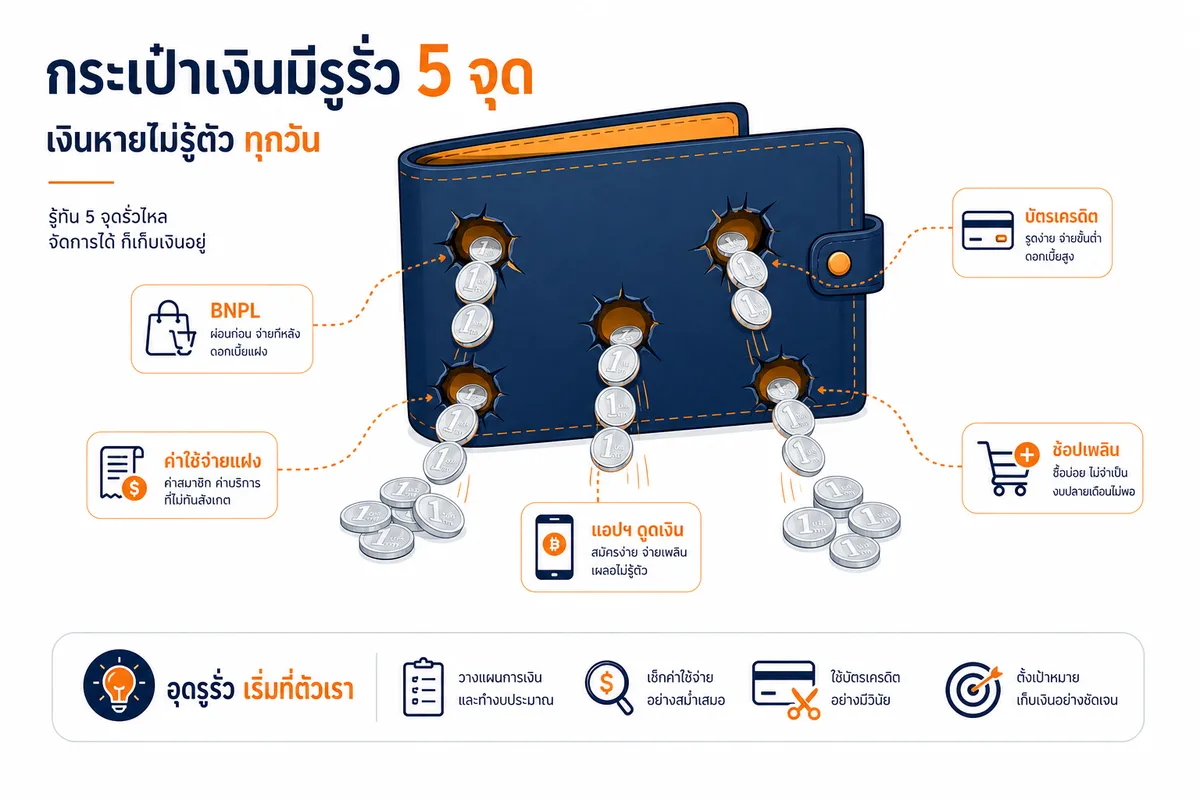 อ่านต่อเรื่องนี้5 รูรั่วทางการเงินที่ทำให้คนไทยจนปลายเดือน ทั้งที่รายได้ไม่น้อย
ทางออก: สร้างเงินสำรองฉุกเฉินให้ถึง 6 เท่าของรายจ่ายต่อเดือน เป็นเป้าแรกก่อนสิ่งอื่นใด
รีเซ็ตพอร์ตออมเงินผิดวิธี ใน 4 สัปดาห์
| สัปดาห์ | ภารกิจ | เป้าหมาย |
|---|---|---|
| สัปดาห์ที่ 1 | จัดทำบัญชีรายรับ-รายจ่ายจริงย้อนหลัง 1 เดือน หาว่าเงินรั่วตรงไหน | รู้จุดรั่วของตัวเอง |
| สัปดาห์ที่ 2 | เปิดบัญชีออมทรัพย์แยก และตั้ง Auto-Save อย่างน้อย 10% ของรายได้ | แยกเงินออมออกจากเงินใช้ |
| สัปดาห์ที่ 3 | ตั้งเป้าเงินสำรองฉุกเฉิน 6 เดือน คำนวณว่าต้องใช้เวลากี่เดือนเก็บให้ถึง | มีแผนรับมือเหตุไม่คาดฝัน |
| สัปดาห์ที่ 4 | ศึกษาเครื่องมือออมระยะยาว (RMF / กองทุนรวม) และเปิดพอร์ตเริ่มแรก | ให้เงินทำงานแทน |
สูตรจัดสรรเงินที่ทำตามได้จริงสำหรับปี 2569
ไม่จำเป็นต้องซับซ้อน แค่จำหลักง่าย ๆ 3 ข้อนี้ไว้:
- ออมก่อนอย่างน้อย 10% ของรายได้ทุกเดือน — โอนออกทันทีที่ได้รับ
- ยอดผ่อนหนี้รวมต้องไม่เกิน 50% ของรายได้ เพื่อไม่ให้ภาระหนี้กลืนกินชีวิต
- เงินสำรองฉุกเฉิน 6 เท่า ของรายจ่ายต่อเดือน — นี่คือเกราะป้องกันที่ดีที่สุด
เศรษฐกิจไทยปี 2569 ที่โตต่ำแค่ 1.5% พร้อมความเสี่ยง Debt Deflation ที่ SCB EIC เตือนไว้ คือเหตุผลที่ทำให้การรีเซ็ตพอร์ตตอนนี้สำคัญกว่าที่เคย — อย่ารอให้วิกฤติมาเตือน
จำไว้ว่าปัญหาไม่ใช่ที่จำนวนเงิน แต่อยู่ที่ พฤติกรรมและระบบ คนที่ออมเงินได้ไม่ใช่คนที่มีเงินมากกว่า แต่คือคนที่มีระบบดีกว่า — และคุณเริ่มต้นสร้างระบบนั้นได้ตั้งแต่เดือนนี้เลย
แหล่งอ้างอิง
- Thairath Money — สิ่งที่ได้ไปต่อในปี 2569 / ปัญหาการเงิน 2568
- Thairath Money — การเงินและการออมของคนไทย
- Thai Publica — วิจัยกรุงศรี: Saving Behavior Survey
- Prachatai — ทักษะทางการเงินและหนี้ครัวเรือนไทย
- PIER — สรุปงานวิจัยหนี้ครัวเรือนและพฤติกรรมทางการเงิน
- Kontueleks — หนี้ครัวเรือนไทย 2025
- SD Perspectives — หนี้ครัวเรือนไทย 2026: SCB EIC Analysis
- Tumtook — 8 วิธีออมเงิน
- Wealth4Freedom — แนวทางการออมเพื่ออิสรภาพทางการเงิน
- Finnomena — กองทุนและการวางพอร์ตระยะยาว