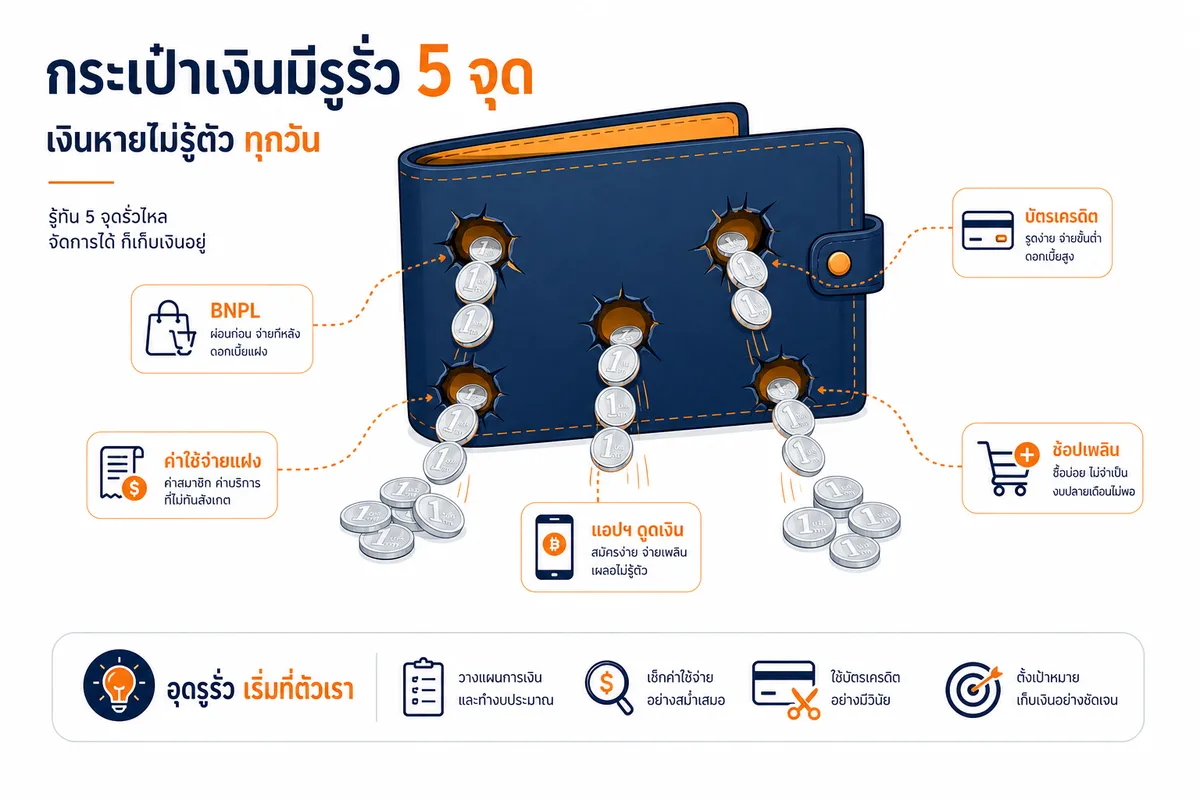
คนไทย 35% บอกว่า "หมุนเงินไม่ทัน" คือปัญหาการเงินอันดับหนึ่ง — แต่หลายคนในกลุ่มนั้นมีรายได้ไม่น้อยเลย ปัญหาที่แท้จริงไม่ใช่แค่ตัวเลขรายได้ต่ำกว่าเกณฑ์ แต่คือ รูรั่วทางการเงิน ที่ซ่อนอยู่ในพฤติกรรมรายวัน ดูดเงินออกไปโดยที่เจ้าตัวแทบไม่รู้สึกตัว
ภาพใหญ่ที่น่าตกใจ: หนี้ครัวเรือนไทยปี 2569
ก่อนจะเข้าเรื่องรูรั่ว ต้องเห็นภาพรวมก่อน ข้อมูลล่าสุดปี 2569 พบว่า ภาระหนี้เฉลี่ยต่อครัวเรือนไทยพุ่งแตะ 794,945 บาท ขยายตัว 7.3% สูงสุดในรอบ 18 ปี คิดเป็นยอดผ่อนชำระรวมกว่า 21,935 บาทต่อเดือน
ในระดับมหภาค หนี้ครัวเรือนต่อ GDP แตะ 86.7% ณ สิ้นปี 2025 ซึ่ง SCB EIC ออกมาเตือนว่าเป็นสัญญาณอันตราย โดยเฉพาะเมื่อรายได้เฉลี่ยครัวเรือนกลับ ลดลง 2.5% จาก 29,030 บาท เหลือ 28,308 บาทต่อเดือน นับเป็นการลดลงครั้งแรกในรอบ 6 ปี
สรุปง่ายๆ คือ: หนี้สูงขึ้น รายได้ต่ำลง กรรไกรกำลังบีบ
รูรั่วทางการเงิน 5 จุดที่ไม่มีใครพูดถึง
รูรั่วที่ 1: กู้มาใช้ ไม่ได้กู้มาลงทุน
หนี้ที่พุ่งสูงในครัวเรือนไทยส่วนใหญ่ไม่ใช่หนี้เพื่อสร้างสินทรัพย์ แต่เป็น หนี้อุปโภคบริโภคล้วนๆ ประเภทหนี้ที่พบมากที่สุดคือ บัตรเครดิต 55.1% รองลงมาเป็นสินเชื่อส่วนบุคคลเพื่อการอุปโภคบริโภค 45.8% และสินเชื่อยานพาหนะ 41.9%
ขณะที่สินเชื่อเพื่อการลงทุนหรือประกอบธุรกิจกลับ หดตัวลง สะท้อนชัดว่าคนกำลังกู้เงินมาจ่ายค่าน้ำค่าไฟและค่าอุปโภคบริโภคในชีวิตประจำวัน ไม่ใช่มาสร้างรายได้ใหม่ มันต่างกันมากระหว่างการกู้เพื่อซื้อเครื่องจักรผลิตสินค้า กับการกู้เพื่อจ่ายค่าอาหารปลายเดือน
รูรั่วที่ 2: กับดัก BNPL "ซื้อก่อน ผ่อนทีหลัง"
Buy Now, Pay Later หรือ BNPL ฟังดูสะดวก แต่ตัวเลขบอกว่ามันกำลังกลายเป็น กับดักรุ่นใหม่ สัดส่วนหนี้ประเภทนี้เพิ่มขึ้นจาก 6.2% กระโดดไปถึง 14.2% หรือ เพิ่มขึ้นมากกว่าสองเท่า ภายในปีเดียว
ยอดหนี้ BNPL ในปี 2024 พุ่งถึง 17,900 ล้านบาท และจำนวนบัญชีขยายตัวจาก 620,000 ราย ในปี 2021 สู่ 4.91 ล้านราย ในปี 2024 กลุ่มที่มีอัตราหนี้เสียสูงสุดคือนักเรียน นักศึกษา และ First Jobber ซึ่งยังไม่มีวินัยทางการเงินที่มั่นคง ธนาคารแห่งประเทศไทยถึงกับเตรียมออกมาตรการกำกับ BNPL ภายใน ต.ค.–พ.ย. 2569 โดยเฉพาะ
รูรั่วที่ 3: รูดบัตรก่อน คิดทีหลัง จนเงินเดือนถูกใช้ไปแล้วล่วงหน้า
นิสัยรูดบัตรก่อนแล้วค่อยคิดทีหลังทำให้เกิดปรากฏการณ์ที่น่ากลัวมาก: เงินเดือนที่ควรเป็นฐานความมั่นคง กลายเป็นแค่ตัวเลขที่เอาไว้โปะอดีต
เมื่อค่าใช้จ่ายของเดือนหน้าถูกใช้ไปตั้งแต่เดือนนี้ วนซ้ำทุกรอบ ก็ไม่มีพื้นที่เหลือสำหรับการออมหรือลงทุน สุดท้ายชีวิตการเงินจะวิ่งตามหลังตัวเองตลอดเวลา ไม่มีทางสร้างเงินก้อนในระยะยาวได้เลย
รูรั่วที่ 4: ค่าใช้จ่ายแฝงที่ไม่ถูกนับ
ค่าใช้จ่ายที่ "ไม่ได้อยู่ในแผน" คือตัวการสำคัญที่ทำให้กระแสเงินสดตึง ข้อมูลจากแอปพลิเคชัน KKP Better พบว่ายอดสแกนจ่ายเพื่อการศึกษาเฉพาะปี 2568 พุ่งสูงถึง 46 ล้านบาท หรือเฉลี่ย 25,000 บาทต่อคน โดยยอดการใช้วงเงินเริ่มขยับสูงตั้งแต่กุมภาพันธ์–มีนาคม ซึ่งเป็นช่วงค่าแรกเข้าและค่าเรียนพิเศษ
นี่คือสิ่งที่หลายคนมองข้าม ค่าเทอม ค่าเรียนพิเศษ ค่ารักษาพยาบาลที่ไม่มีแผนสำรอง สิ่งเหล่านี้ไม่ได้เกิดขึ้นบ่อย แต่เมื่อมาถึงก็มักทำให้แผนการเงินทั้งเดือนพังพินาศในทันที
รูรั่วที่ 5: ไม่มีเงินสำรองฉุกเฉิน พึ่งพารัฐแทน
ธนาคารแห่งประเทศไทยแนะนำว่าควรออมให้ได้ 1 ใน 3 ของรายได้ และต้องมี เงินสำรองฉุกเฉินอย่างน้อย 6 เดือน — แต่ความเป็นจริงคนละเรื่อง
รายได้ครัวเรือนจากเงินช่วยเหลือของรัฐในปี 2025 เพิ่มขึ้น 19.4% จากปี 2023 ตัวเลขนี้สะท้อนว่าครัวเรือนไทยโดยเฉพาะกลุ่มรายได้น้อยกำลัง พึ่งพาเงินช่วยเหลือจากรัฐแทนเงินสำรองตัวเอง และยิ่งไม่มีเบาะรองรับ การเผชิญวิกฤตแต่ละครั้งก็ยิ่งต้องกู้ยืมเพิ่ม วนเป็นวัฏจักรไม่รู้จบ
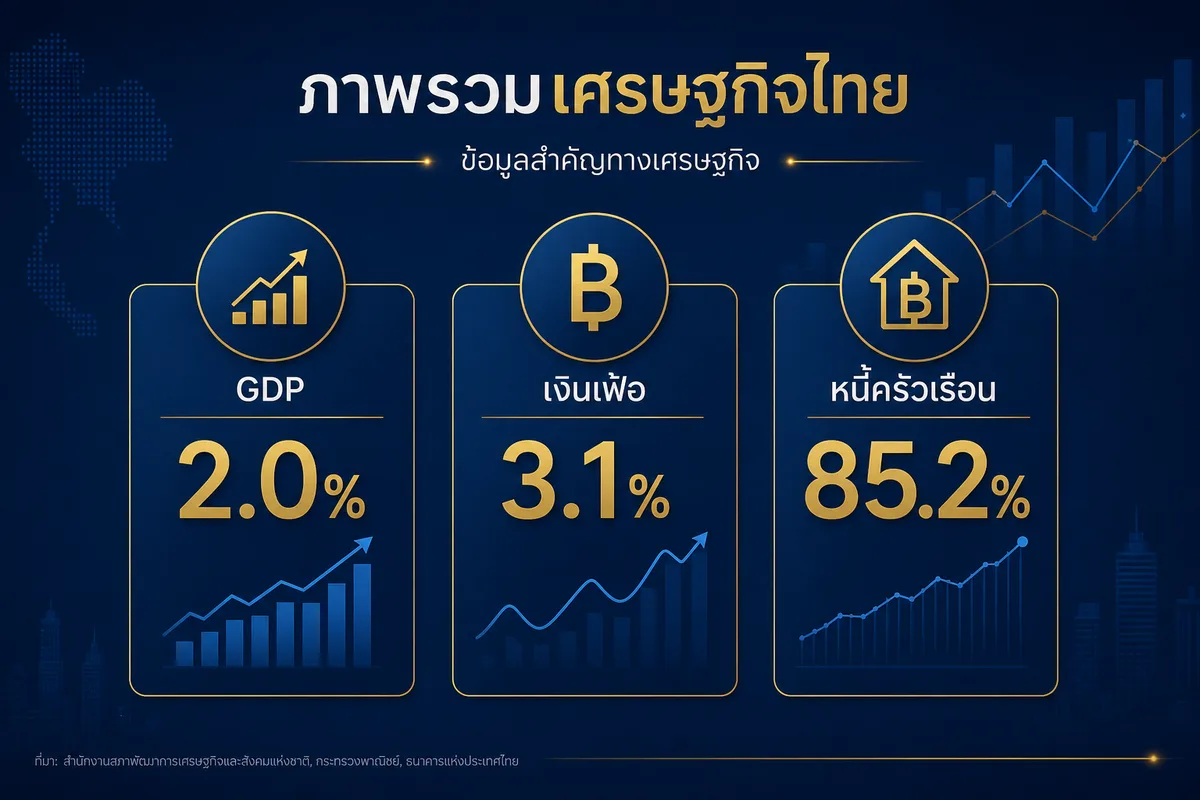 อ่านต่อเรื่องนี้เศรษฐกิจไทยครึ่งหลัง 2569: 3 ตัวเลขที่นักเศรษฐศาสตร์จับตา และกระทบปากท้องคนธรรมดาอย่างไร
เปรียบเทียบรูรั่ว: ความเสี่ยงและกลุ่มที่ได้รับผลกระทบ
| รูรั่ว | กลุ่มเสี่ยงสูง | ผลกระทบหลัก |
|---|---|---|
| กู้มาใช้ ไม่ได้กู้มาลงทุน | ทุกกลุ่มรายได้ | ไม่สร้างสินทรัพย์ หนี้ไม่ลด |
| กับดัก BNPL | นักศึกษา / First Jobber | หนี้เสีย สัดส่วนพุ่งเกินสองเท่า |
| รูดบัตรล่วงหน้า | วัยทำงาน 25–40 ปี | ไม่มีพื้นที่ออม-ลงทุน |
| ค่าใช้จ่ายแฝง | ครอบครัวมีบุตร | กระแสเงินสดพังทุกต้นปี |
| ไม่มีเงินสำรองฉุกเฉิน | รายได้ต่ำกว่า 15,000 บาท | พึ่งรัฐ / กู้นอกระบบ |
ความเสี่ยงข้างหน้าที่ต้องจับตา
SCB EIC ชี้ว่าความสามารถในการชำระหนี้ของครัวเรือนไทยมีแนวโน้มเสื่อมลงจาก 2 ปัจจัยหลัก คือ ตลาดแรงงานที่เปราะบางขึ้น สะท้อนจากอัตราว่างงานที่ปรับสูงขึ้น และ แรงกดดันเงินเฟ้อจากสถานการณ์ในตะวันออกกลาง ที่ทำให้ค่าครองชีพแพงขึ้นแต่รายได้จริงกลับลดลง
ภาพที่น่ากังวลยิ่งขึ้นคือในกลุ่มครัวเรือนที่มีรายได้ต่ำกว่า 15,000 บาทต่อเดือน มากกว่า 2 ใน 3 มีรายได้ไม่พอรายจ่าย และในภาพรวม ครัวเรือนที่มีหนี้มากกว่าครึ่งหนึ่งก็เผชิญสภาวะเดียวกัน
ทางออกเชิงพฤติกรรม: ปิดรูรั่วก่อนคิดเรื่องลงทุน
ก่อนจะพูดเรื่องลงทุนหุ้นหรือคริปโต สิ่งที่ต้องทำก่อนคือ ปิดรูรั่ว ด้วยพฤติกรรมที่เปลี่ยนได้ทันที
- ตั้งงบรายเดือนล่วงหน้า — ระบุค่าใช้จ่ายแฝงอย่างค่าเทอมและค่าสุขภาพล่วงหน้าก่อนใช้เงิน
- หยุดใช้ BNPL และบัตรเครดิตเพื่ออุปโภคบริโภค — หากซื้อของชิ้นนั้นไม่ได้ด้วยเงินสด แสดงว่ายังไม่ควรซื้อ
- เริ่มออมเงินสำรองก้อนแรก — แม้แค่ 1–3 เดือนก่อน แล้วค่อยขยับเป้าหมายไป 6 เดือน
- เจรจาโครงสร้างหนี้ — สำหรับผู้ที่มีหนี้หลายก้อน ควรติดต่อสถาบันการเงินเพื่อรวมหนี้หรือปรับเงื่อนไขก่อนหนี้เสีย
- แยกแยะหนี้สร้างรายได้กับหนี้อุปโภคบริโภค — ตั้งเป้าลดหนี้ก้อนหลังให้เร็วที่สุด
ไม่มีทางลัด แต่รูรั่วทุกจุดเกิดจากพฤติกรรมที่เปลี่ยนได้ เริ่มจากจุดเล็กที่สุดที่ทำได้วันนี้ ก็ดีกว่าไม่ทำอะไรเลยรออีก 6 เดือน
แหล่งอ้างอิง
- Thai Publica — SCB EIC เผยผลสำรวจครัวเรือนทั่วประเทศล่าสุด
- Bangkok Biz News — หนี้ครัวเรือนไทย
- The Standard — หนี้ครัวเรือนไทย SCB EIC
- Infoquest — ข้อมูลหนี้ครัวเรือน 2569
- The Standard — Thai Household Debt Surge
- ไทยรัฐ — การเงินส่วนบุคคล
- SD Perspectives — Thailand Household Debt 2026
- Thai PBS Policy Watch — การเงินครัวเรือน
- Thai Publica — KKP เปิด 4 ภาระการเงิน
- Bangkok Biz News — BNPL และหนี้ครัวเรือน